목돈 없이 시작하는 재테크를 정리합니다.
예금·적금부터 주식, 부동산, 금, 외화, 가상자산, 신용카드 혜택까지 다룹니다.
종류를 가리지 않되 기준은 하나입니다 — 평범한 월급으로 지금 할 수 있는 것.
이 카테고리의 모든 글은 다음을 지킵니다.
- 조건과 함정을 좋은 점보다 먼저 씁니다.
- 금리는 기본과 최고를 나누어 쓰고, 우대 조건을 함께 밝힙니다.
- 세금을 뺀 실수령액을 계산해서 보여 드립니다.
- 확인한 날짜를 글머리에 밝힙니다. 금리는 주 단위로 바뀝니다.
특정 상품을 권하지 않습니다. 판단에 필요한 숫자를 드리는 것이 이 카테고리의 일입니다.
실수령액·4대보험·연말정산처럼 월급 명세서에서 시작하는 이야기는 「나는직장인」에 있습니다.
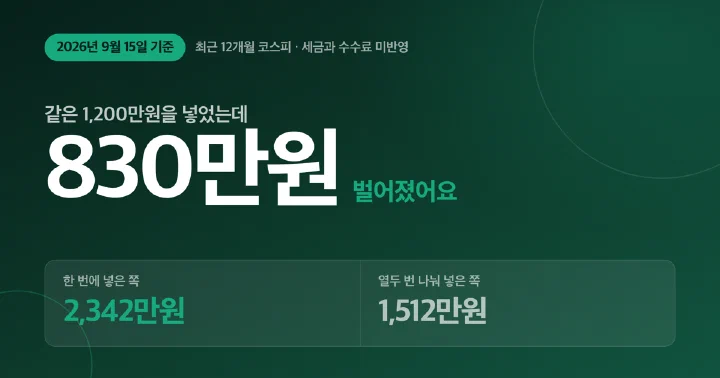
거치식이 249구간 중 61.4% 이겼어요. 다만 하락장 68구간에선 적립식이 90%.
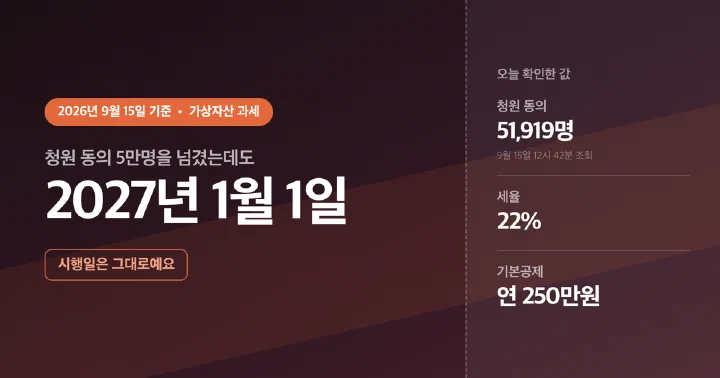
시행일은 2027년 1월 1일 그대로예요. 5만명 청원은 심사 문턱, 세금은 22%입니다.
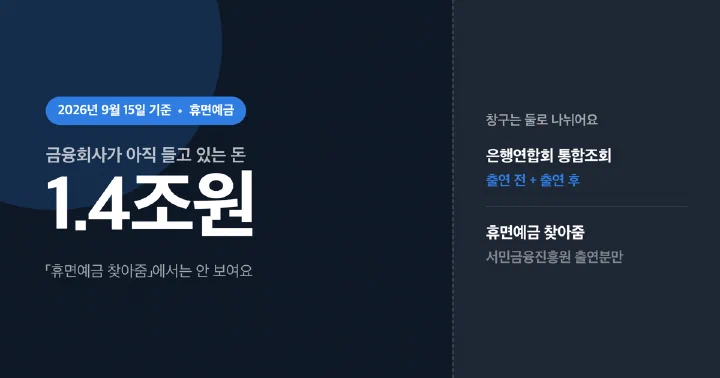
「휴면예금 찾아줌」만 보면 놓쳐요. 은행연합회 창구를 함께 봐야 출연 전 돈까지 보여요.
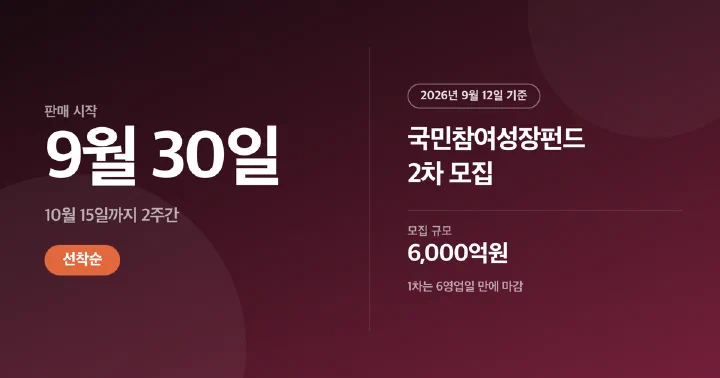
9월 30일 6,000억 선착순, 운용사 셋은 수익률이 같아요. 소득공제는 최대 1,800만원.
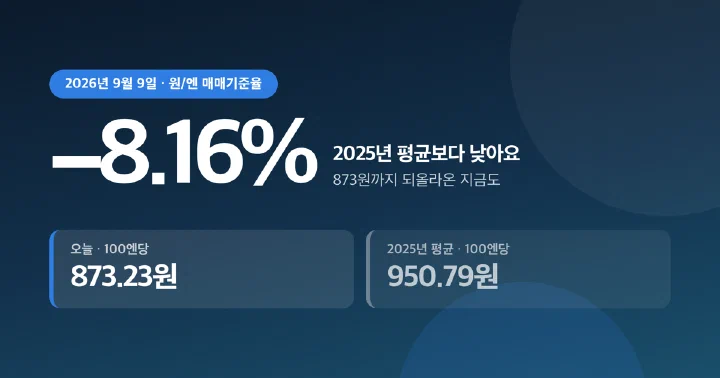
873원까지 되올랐어도 2025년 평균보다 8% 낮아요. 환전은 인터넷 우대부터.
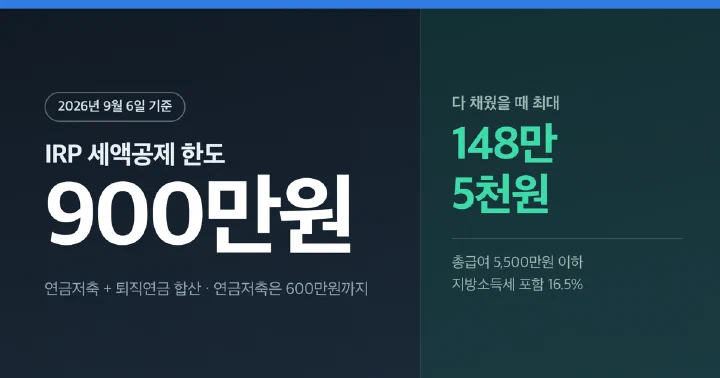
IRP 한도는 900만원, 최대 148만 5천원이에요. 총급여 5,500만원이 기준선입니다.
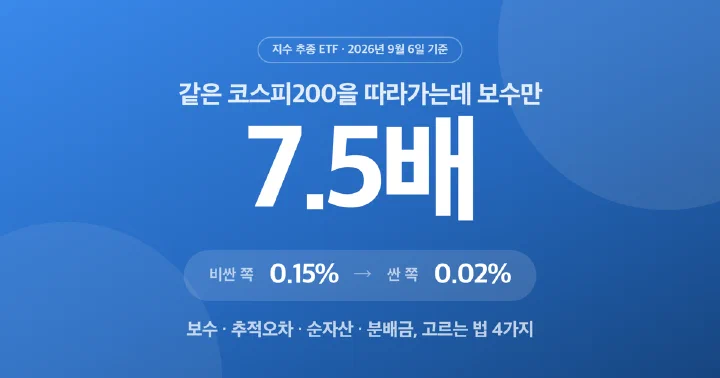
보수 7.5배 차이부터 봅니다. 국내 주식형 TR형은 매매차익 비과세에서 빠져요.
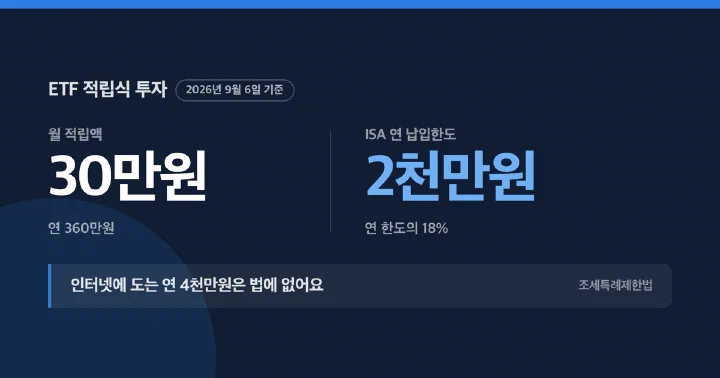
ISA 한도 4천만원설은 법에 없어요. 연 2천만원·비과세 200만원 기준으로 월 30만원을 계산했어요.
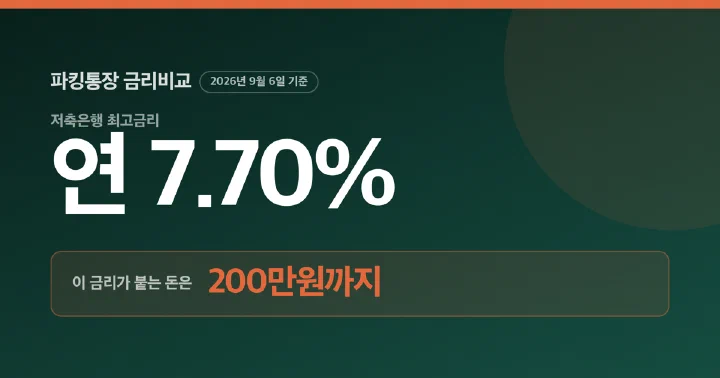
최고 연 7.70%, 붙는 돈은 200만원까지예요. 1억 넣으면 실효 1.82%.
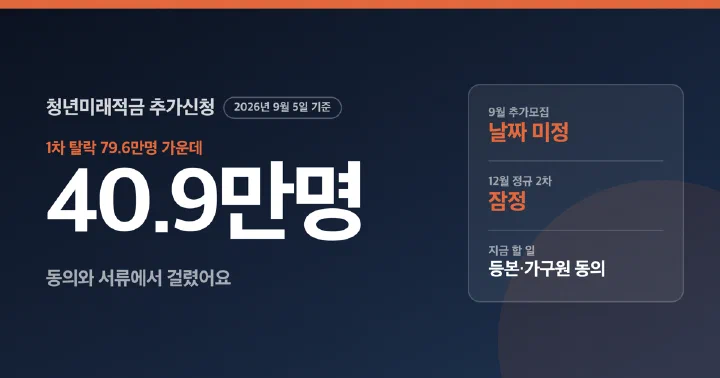
9월 추가 신청 날짜는 아직 발표 전이에요. 지금은 가구원 동의와 서류부터 챙기세요.
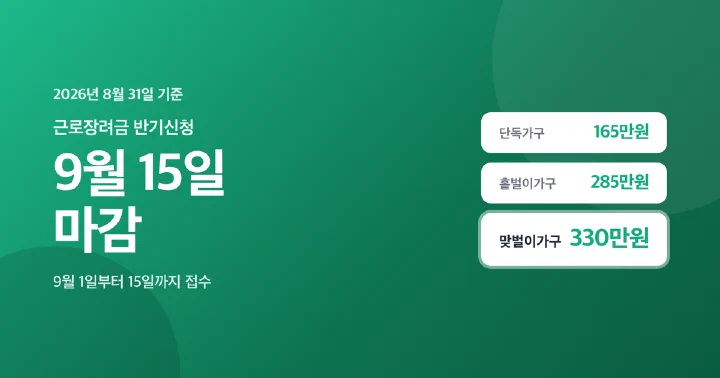
9월 15일 마감인 근로장려금 반기신청, 자격과 최대 330만원 조건을 짚어봤어요.
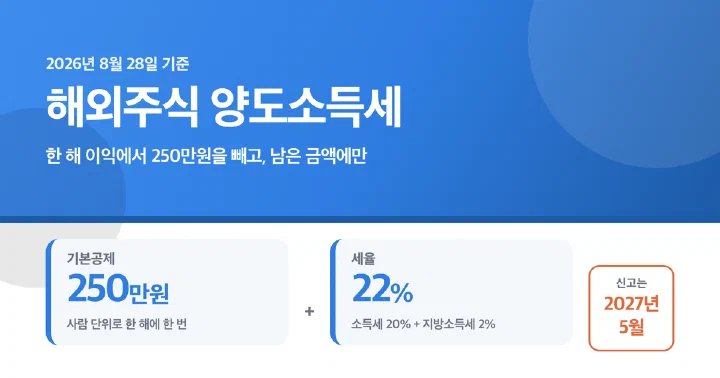
250만원 넘은 몫에만 22%. 2026년 거래는 2027년 5월 신고예요.