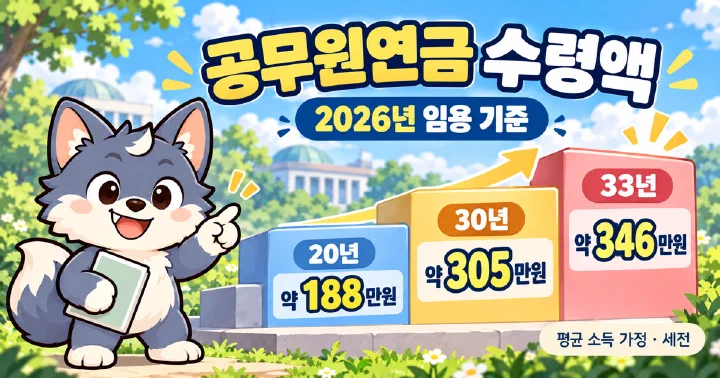
공무원연금 수령액, 올해 임용돼 20·30·33년 일하면 매달 얼마일까
📌 2026년 11월 1일 기준
공무원 시험에 붙었거나 이제 막 발령을 받았다면, 월급만큼 궁금한 게 “나중에 연금은 얼마나 나오지?“예요. 매달 기준소득월액의 9%를 기여금으로 떼어 가니 더 궁금할 수밖에 없습니다.
먼저 답부터 드릴게요. 2026년에 임용돼 공무원 전체 평균 소득(월 595만원)으로 일한다고 가정하면, 퇴직 후 매달 받는 연금은 세전 기준으로 20년이면 약 188만원, 30년이면 약 305만원, 33년이면 약 346만원이에요. 금액은 모두 오늘 돈 가치로 환산한 값입니다.
이 숫자는 2026년에 새로 임용된 사람이 앞으로 받을 금액을 가정해 계산한 것이에요. 지금 퇴직하는 분은 근무한 시기마다 계산 방식이 달라서 이 표가 맞지 않습니다. 소득이 월 400만원이면 30년 기준 약 245만원으로 평균 소득자의 80% 정도를 받고, 연금은 2026년 임용자라면 65세부터 나와요. 본인 기록으로 계산한 정확한 금액은 공무원연금공단(1588-4321)에서 안내받을 수 있습니다.
재직 기간별로 매달 얼마를 받나
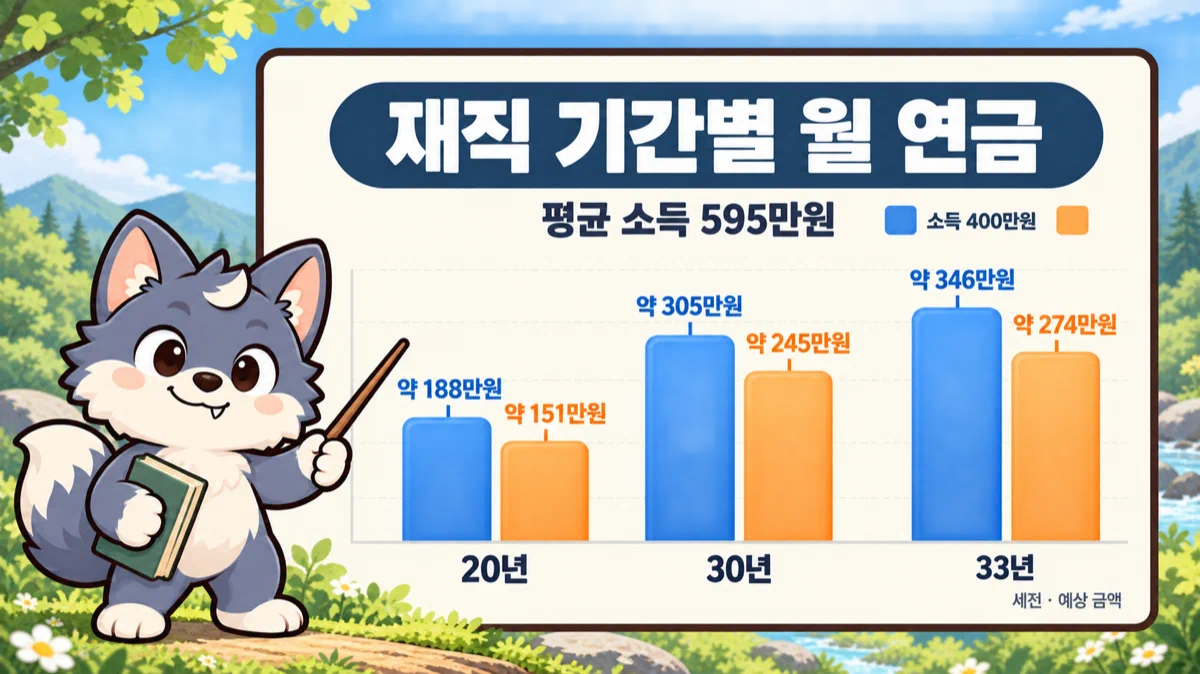
아래 표는 2026년 1월에 처음 임용돼 그 전 공무원·군인·사학 경력이 없는 사람을 기준으로 했어요. 평균 소득자(월 595만원)와 그보다 낮은 소득자(월 400만원)를 나란히 놓았습니다.
| 재직 기간 (퇴직 연도) | 2026년 임용 가정 · 평균 소득 595만원 · 월 연금(세전) | 2026년 임용 가정 · 소득 400만원 · 월 연금(세전) |
|---|---|---|
| 20년 (2045년 말) | 약 188만원 | 약 151만원 |
| 30년 (2055년 말) | 약 305만원 | 약 245만원 |
| 33년 (2058년 말) | 약 346만원 | 약 274만원 |
이 계산에 넣은 가정은 다섯 가지예요.
- 2026년 1월 신규 임용, 그 전 경력 없음
- 재직 기간 내내 본인 평균 소득이 2026년 공무원 전체 평균(월 595만원) 또는 월 400만원이고, 보수와 물가가 함께 움직여 오늘 돈 가치로 그대로라고 봄
- 근무한 해마다 그해의 지급률을 적용
- 재직기간별 적용비율은 2010년 이후 신규 임용자 기준
- 소득세·건강보험료를 빼기 전 금액
실제 본인 평균 소득은 호봉과 직급, 수당에 따라 해마다 달라지므로 이 값과 다를 수 있어요. 표는 “어느 정도 규모인가"를 보는 용도로 쓰세요.
이 숫자는 어떻게 나왔나
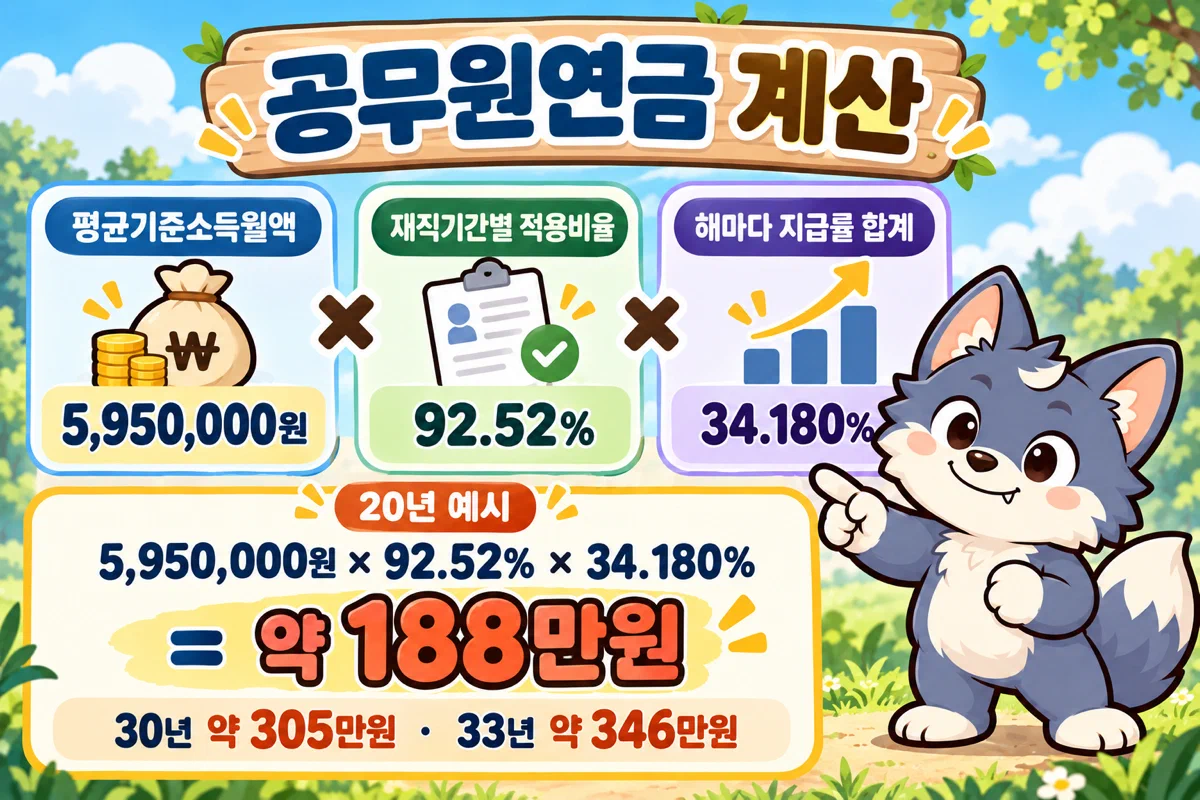
공무원연금공단이 안내하는 첫 연금액 계산식은 세 가지를 곱하는 구조예요.
평균기준소득월액 × 재직기간별 적용비율 × (근무한 해마다의 지급률을 모두 더한 값)
평균기준소득월액은 재직 기간 동안 해마다 매겨진 기준소득월액을 공무원 보수인상률 등을 반영해 현재가치로 바꿔 더한 뒤, 재직 기간으로 나눈 금액이에요. 기준소득월액은 소득에서 비과세소득을 뺀 금액을 월평균으로 낸 값이고요. 연금이 시작될 때 다시 그 시점 가치로 환산합니다.
평균 소득으로 넣은 595만원은 인사혁신처장이 2026년 4월 30일 고시한 2026년 공무원 전체 기준소득월액 평균액 5,950,000원이에요. 2026년 5월 1일부터 2027년 4월 30일까지 적용됩니다.
20년 재직을 예로 들면 이렇게 계산해요.
5,950,000원 × 92.52%(20년 적용비율) × 34.180%(20년치 지급률 합계) = 1,881,588원 → 약 188만원
30년은 5,950,000원 × 100% × 51.180% = 3,045,210원, 33년은 5,950,000원 × 103.44% × 56.280% = 3,463,854원이에요.
지급률은 1.7%가 아니라 해마다 다르다
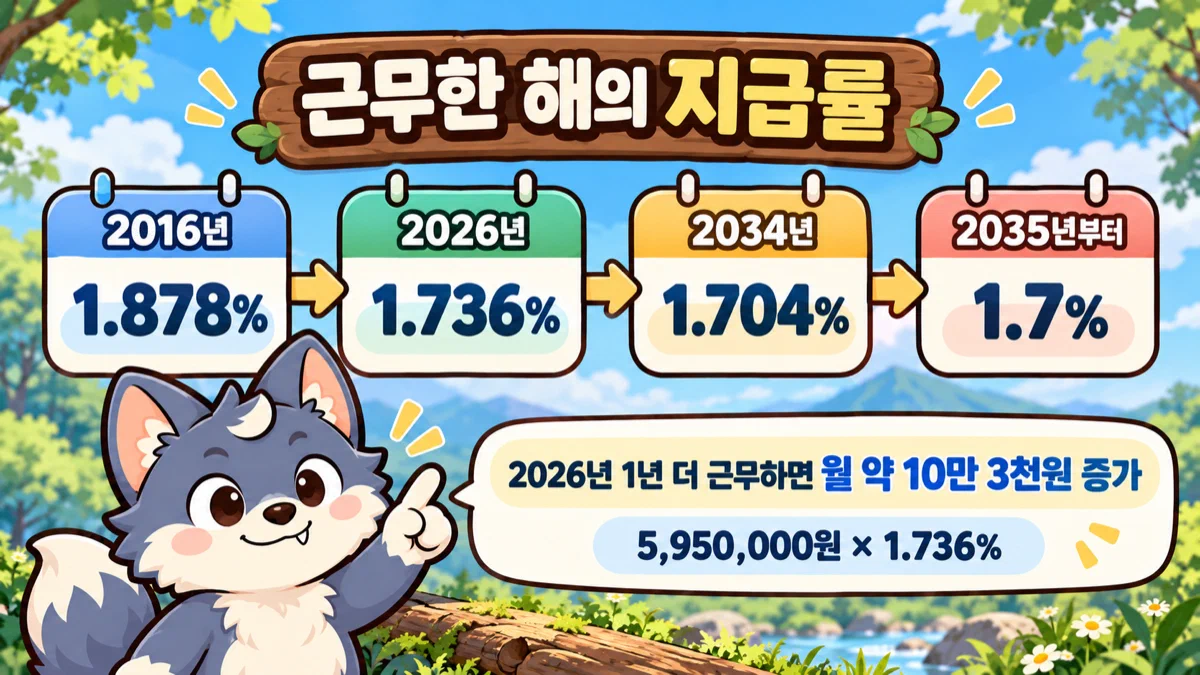
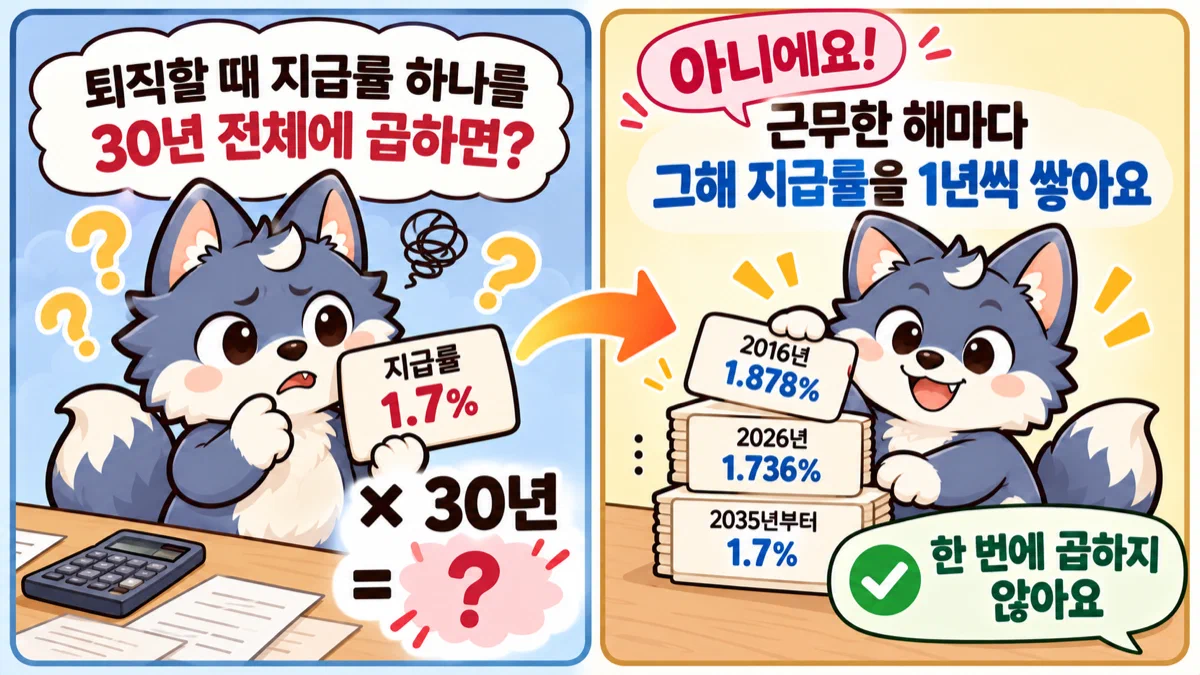
「공무원연금법」 본문에는 “재직기간 1년당 평균기준소득월액의 1.7%“라고 적혀 있어요. 그런데 법 부칙이 2034년까지 해마다 지급률을 따로 정해 두었습니다. 2026년에 근무한 1년에는 1.736%가 붙고, 2035년부터 근무하는 해에 1.7%가 붙어요.
| 근무한 해 (2016년 이후 근무분) | 그해 근무 1년에 붙는 지급률 (평균기준소득월액 대비 %) |
|---|---|
| 2016년 | 1.878% |
| 2026년 | 1.736% |
| 2027년 | 1.732% |
| 2028년 | 1.728% |
| 2029년 | 1.724% |
| 2030년 | 1.72% |
| 2031년 | 1.716% |
| 2032년 | 1.712% |
| 2033년 | 1.708% |
| 2034년 | 1.704% |
| 2035년부터 | 1.7% |
중요한 건 퇴직하는 해의 지급률 하나를 전체 기간에 곱하는 방식이 아니라는 점이에요. 공단 계산식은 그해 근무한 1년에 그해 지급률을 곱해 하나씩 쌓는 방식입니다. 2026년에 임용된 사람은 2026~2034년 9년 동안 1.736%에서 1.704%까지 내려가는 지급률을 받고, 그 뒤로는 1.7%를 받아요.
그래서 지급률을 모두 더하면 20년은 34.180%, 30년은 51.180%, 33년은 56.280%가 됩니다. 평균 소득자 기준으로 1.7%만 곱했을 때(20년 2,023,000원)와 해마다 지급률을 쌓았을 때(20년 2,033,710원)를 비교하면 적용비율을 곱하기 전 단계에서 1만원 남짓 차이가 나요.
2026년 한 해를 더 근무하면 평균 소득자 기준으로 연금이 월 약 10만 3천원(5,950,000원 × 1.736%) 늘어나는 셈이에요. 적용비율과 소득재분배를 넣기 전 값입니다.
20년이면 92.52%? 재직기간별 적용비율
공단 계산식에는 지급률 말고도 재직기간별 적용비율이 들어가요. 짧게 근무할수록 100%보다 낮고, 30년에 100%가 됩니다.
| 재직 기간 (2010년 이후 신규 임용자) | 적용비율 |
|---|---|
| 10년 | 82.45% |
| 20년 | 92.52% |
| 25년 | 95.33% |
| 30년 | 100.00% |
| 31년 | 101.09% |
| 32년 | 102.23% |
| 33년 | 103.44% |
본인 재직 기간에 맞는 적용비율은 공무원연금공단(1588-4321)에서 안내받을 수 있어요.
재직 기간이 33년을 넘으면 33년 비율(103.44%)을 그대로 적용합니다. 20년 재직의 연금이 단순 계산보다 적게 나오는 이유가 바로 이 92.52%예요.
소득이 평균보다 낮으면 덜 줄어든다 — 소득재분배
2016년 이후 근무한 기간에는 소득재분배가 붙어요. 해마다 지급률 가운데 1%포인트 부분에만, 본인 평균 소득이 퇴직 전 3년간 공무원 전체 평균의 몇 배인지에 따라 비율을 곱합니다.
| 본인 소득 ÷ 공무원 전체 평균 | 1%포인트 부분에 곱하는 비율 |
|---|---|
| 0.3 미만 | 300% |
| 0.6 이상 0.7 미만 | 133.33% |
| 1.0 이상 1.1 미만 | 100% |
| 1.6 이상 | 81.25% |
월 400만원 소득자는 595만원의 약 0.67배라 0.6 이상 0.7 미만 구간에 들고, 1%포인트 부분에 133.33%가 곱해져요. 그래서 30년 재직 연금이 재분배가 없을 때(2,047,200원)보다 늘어난 약 245만원이 됩니다. 반대로 평균보다 소득이 높으면 이 비율이 100%보다 낮아져요.
소득재분배는 재직 30년까지만 적용합니다. 31년째부터 근무한 기간은 재분배 없이 그해 지급률만 쌓여요. 그래서 400만원 소득자의 연금은 30년에 평균 소득자의 약 80%(245만원 ÷ 305만원)였다가, 33년에는 약 79%(274만원 ÷ 346만원)로 조금 낮아져요.
참고로 연금 계산과 기여금에 쓰는 기준소득월액은 공무원 전체 평균의 160%를 넘을 수 없어요. 2026년 5월~2027년 4월 기준으로 계산하면 월 952만원(5,950,000원 × 160%)입니다.
33년 넘게 일하면 어떻게 되나
2026년 임용자는 연금 계산에 넣는 재직 기간이 최대 36년이에요. 36년을 넘게 근무하면 그 뒤로는 기여금도 내지 않습니다.
33년이 넘어도 34~36년째 근무한 해에는 지급률 1.7%가 계속 쌓여요. 다만 적용비율은 33년 값(103.44%)에서 더 오르지 않고, 소득재분배는 30년에서 이미 끝났습니다.
뒤에 나오는 퇴직수당의 재직 기간 상한 33년은 연금의 36년과 다른 기준이에요. 두 숫자를 섞지 않도록 따로 기억해 두세요.
언제부터, 어떻게 받나
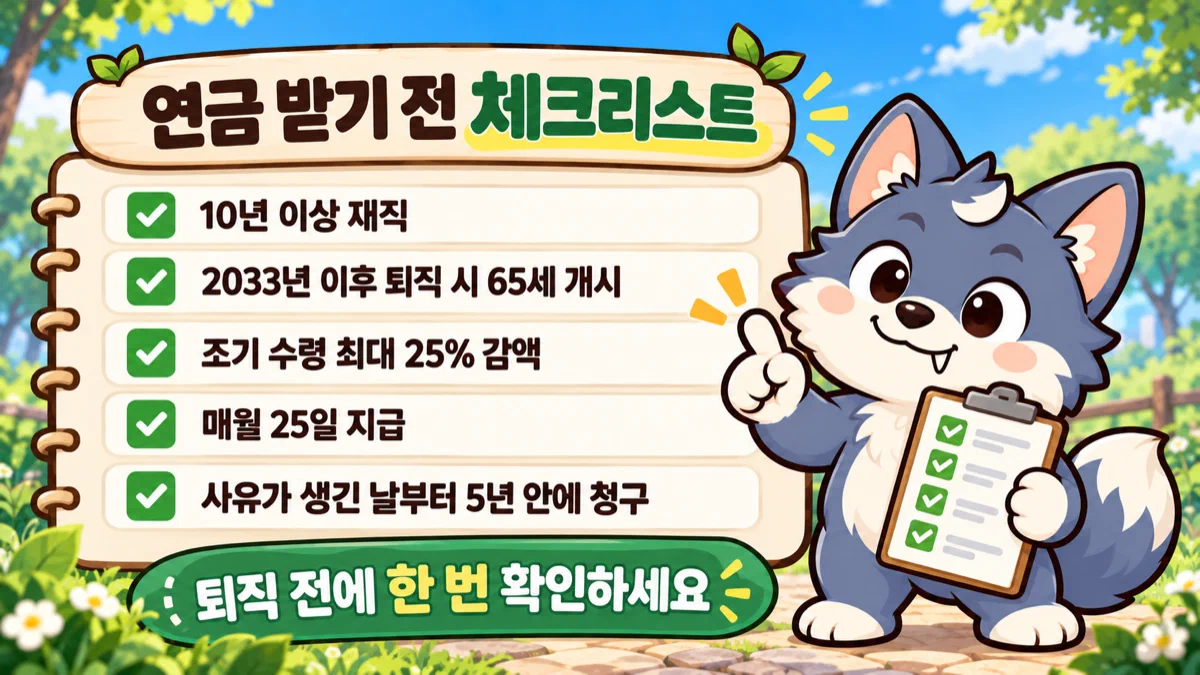
2010년 이후 임용자도 퇴직 연도에 따라 연금을 받기 시작하는 나이가 정해져 있어요. 2033년 이후 퇴직하면 65세부터 받습니다. 2026년 임용자는 10년만 채워도 퇴직이 2035년 말이라 65세부터라고 보면 돼요.
받기 전에 알아 둘 것은 이렇습니다.
- 10년 이상 재직해야 연금을 받아요. 10년 미만이면 연금이 아니라 퇴직일시금을 받습니다
- 65세보다 일찍 받는 조기퇴직연금은 1년 당길 때마다 5%씩 줄어들고, 최대 5년을 앞당기면 25%까지 줄어들어요
- 연금 대신 일시금으로 받거나, 10년이 넘는 기간 중 원하는 기간만 일시금으로 받는 방법도 고를 수 있어요
- 연금은 매월 25일 본인 계좌로 들어와요. 토요일·공휴일이면 그 전날입니다
- 퇴직급여와 퇴직수당은 받을 사유가 생긴 날부터 5년 안에 청구해야 해요. 본인이 공단에 인터넷·모바일·우편·방문으로 청구합니다
- 연금액은 해마다 전년도 소비자물가변동률만큼 오르거나 내려요. 2026년 인상률은 공단 공지사항이나 1588-4321에서 볼 수 있어요
- 퇴직 후 공무원·군인·사립학교 교직원으로 다시 임용되거나 국가·지자체가 전액 출자·출연한 기관에 채용되면 연금이 정지돼요. 사업·근로소득이 전년도 평균연금월액을 넘으면 넘는 정도에 따라 최대 절반까지 정지됩니다
연금과 따로 받는 퇴직수당
공무원은 민간의 퇴직금 대신 퇴직수당을 받아요. 1년 이상 근무하면 나오고, 재원은 국가·지자체가 전부 부담합니다.
2010년 이후 근무한 기간은 최종 기준소득월액 × 재직 연수 × 재직 기간별 비율로 계산해요.
| 재직 기간 (2010년 이후 근무분) | 퇴직수당 비율 (최종 기준소득월액 × 재직 연수에 곱하는 %) |
|---|---|
| 1년 이상 5년 미만 | 6.5% |
| 5년 이상 10년 미만 | 22.75% |
| 10년 이상 15년 미만 | 29.25% |
| 15년 이상 20년 미만 | 32.5% |
| 20년 이상 | 39% |
퇴직수당에 넣는 재직 기간은 33년을 넘지 못해요. 연금의 36년 상한과는 별개입니다.
매달 얼마를 내나 — 기여금
본인이 내는 기여금은 **기준소득월액의 9%**예요. 평균 소득 595만원이면 월 535,500원, 상한인 952만원이면 월 856,800원입니다. 국가·지자체도 보수예산의 9%를 연금부담금으로 내고, 모자라면 보전금으로 채워요.
국민연금과 비교하면
1년 근무로 쌓이는 비율은 공무원연금 쪽이 높지만, 본인이 내는 비율도 그만큼 높아요.
| 공무원연금 | 국민연금 | |
|---|---|---|
| 본인이 내는 비율 (2026년) | 기준소득월액 9% | 4.75% (직장 가입자) |
| 고용주가 내는 비율 | 보수예산 9% | 4.75% |
| 1년 근무로 쌓이는 비율 | 2026년 근무분 1.736%, 2035년부터 1.7% | 약 1.075% |
| 받기 시작하는 나이 | 2033년 이후 퇴직자 65세 | 1969년 이후 출생자 65세 |
국민연금의 약 1.075%는 40년 가입 기준 소득대체율 43%를 40년으로 나눈 값이에요(서울신문 2025년 3월 17일 보도). 국민연금은 계산식의 절반을 전체 가입자 평균 소득으로 채워서, 공무원연금과 재분배 방식도 다릅니다.
지금 퇴직하는 분은 이 표와 다르다
2026년에 30년·33년을 채우고 퇴직하는 분은 대개 1990년대 중반 전후에 임용됐어요. 이런 경우는 근무한 시기를 셋으로 나눠 따로 계산합니다.
- 2009년 이전 근무분: 평균보수월액 현가액으로 따로 계산(20년 미만은 1년당 2.5%)
- 2010~2015년 근무분: 평균기준소득월액 × 이행률 × 재직 연수 × 1.9%
- 2016년 이후 근무분: 해마다 그해 지급률
연금 재직 기간 상한도 2016년 1월 1일 당시 재직 기간에 따라 달라요. 그때 21년 이상이었으면 33년, 1721년 미만이면 34년, 1517년 미만이면 35년, 15년 미만이면 36년입니다. 19962009년 임용자가 20242026년에 퇴직하면 62세부터 연금을 받아요.
이 경우 위 표의 금액을 그대로 대입하지 말고, 공단에서 본인 기록으로 계산한 금액을 보세요.
내 금액은 이렇게 알아보면 된다
결국 정확한 금액은 본인의 기준소득월액 기록으로만 나와요. 공무원연금공단 고객상담 1588-4321(평일 9~18시)에 아래처럼 물어보면 한 번에 정리됩니다.
- 지금까지 기록으로 계산한 예상 퇴직연금이 얼마인지, 홈페이지 연금복지포털에서 어떤 메뉴로 조회하는지
- 내 재직 기간에 적용되는 재직기간별 적용비율이 몇 %인지
- 현역병 복무 기간을 재직 기간에 넣을 수 있는지와 소급기여금이 얼마인지 (본인이 원하면 넣을 수 있어요)
10년을 채우지 못하고 그만둘 생각이 있다면 국민연금 가입 기간과 합쳐 연금을 받을 수 있는지 공무원연금공단과 국민연금공단(1355)에 함께 물어보세요. 연금에 붙는 세금은 공단이나 국세청에서 안내받을 수 있어요.
신규 임용자라면 군 복무 기간을 재직 기간에 넣을지부터 공단에 물어보세요. 재직 기간이 늘면 지급률이 쌓이는 해도 늘어나니, 소급기여금과 늘어날 연금을 함께 듣고 정하면 됩니다.
참고: 「공무원연금법」(시행 2026. 10. 2.) · 「공무원연금법 시행령」(시행 2026. 10. 2.) · 공무원연금공단 「2026년 공무원 전체의 기준소득월액 평균액」 · 공무원연금공단 「급여종류 및 지급액산정」 · 공무원연금공단 「기준소득 및 지급액산정」 · 공무원연금공단 「연금수급 개요」 · 「국민연금법」(시행 2026. 10. 20.) · 서울신문 「월급 309만원, 30년간 국민연금… 6만원 더 내고 7만원 더 받는다」