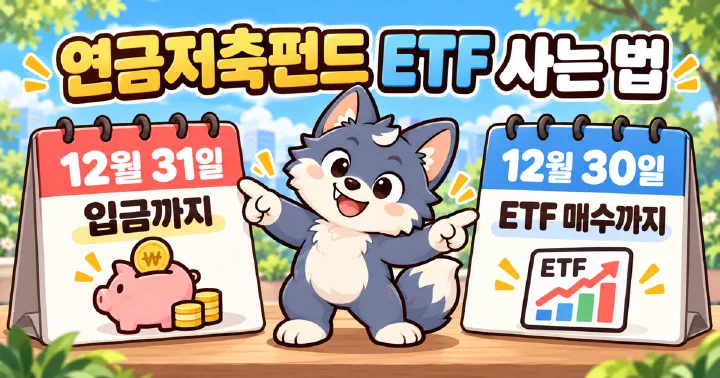
연금저축펀드 ETF 사는 법, 세액공제는 12월 31일 입금까지
📌 2026년 11월 3일 기준
11월이 되면 올해 연금저축을 얼마나 채웠는지 다시 보게 돼요. 한도까지 넣을 생각이라면 넣은 돈을 그냥 둘지, ETF(상장지수펀드)를 사 둘지도 같이 고민하게 됩니다.
먼저 결론부터 말하면, 세액공제는 ETF를 샀는지가 아니라 연금저축계좌에 돈을 넣었는지로 정해져요. 2026년 12월 31일까지 입금한 돈은 계좌에 현금으로 그대로 있어도 2026년 공제 대상입니다. 다만 그 돈으로 올해 안에 ETF까지 사려면 올해 증시 마지막 거래일인 **12월 30일(수)**까지 주문해야 해요.
살 수 있는 것은 국내 증시에 상장된 1배짜리 ETF예요. 미국 S&P500처럼 해외 지수를 따라가는 ETF도 국내에 상장돼 있으면 살 수 있습니다. 못 사는 것은 레버리지·인버스 ETF, 미국 증시에 직접 상장된 SPY·QQQ 같은 ETF, 그리고 개별 주식이에요.
아래에서는 얼마를 돌려받는지, 살 수 있는 것과 못 사는 것, 12월 일정, 계좌 고르는 법, 중간에 꺼낼 때 세금까지 차례로 풀었어요. 12월 31일 몇 시까지 입금해야 올해 납입으로 잡히는지는 증권사마다 다르니, 거래하는 증권사 고객센터에 꼭 물어보세요.
얼마를 넣으면 얼마가 돌아오나
연금저축은 1년에 600만원까지 세액공제를 받을 수 있어요. IRP(개인형 퇴직연금)와 합치면 900만원까지입니다. 600만원을 넘게 넣어도 그 넘는 금액은 공제 계산에 들어가지 않아요.
공제율은 소득에 따라 두 가지예요. 근로소득만 있으면 총급여 5,500만원 이하일 때, 다른 소득이 섞여 있으면 종합소득금액 4,500만원 이하일 때 소득세 기준 **15%**를 빼 줍니다. 그보다 소득이 많으면 **12%**예요.
| 소득 | 소득세 공제율 | 600만원 채우면 (소득세) | 지방소득세까지 합치면 |
|---|---|---|---|
| 총급여 5,500만원 이하 (종합소득 4,500만원 이하) | 15% | 90만원 | 99만원 (16.5%) |
| 그보다 많을 때 | 12% | 72만원 | 79만 2천원 (13.2%) |
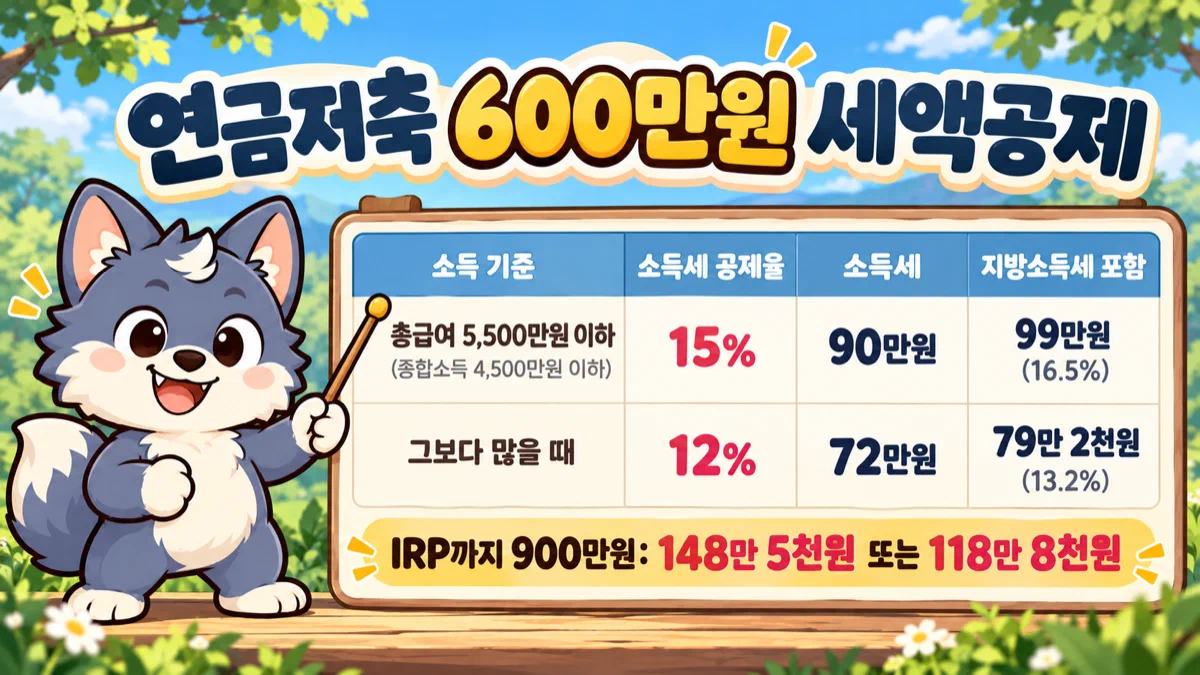
지방소득세는 소득세에서 빼 준 금액의 10%를 한 번 더 빼 주는 방식이라, 합치면 16.5%·13.2%가 돼요. IRP까지 900만원을 채우면 지방소득세를 합쳐 148만 5천원(16.5%) 또는 118만 8천원(13.2%)입니다.
그런데 지방소득세 쪽 10%를 정한 법 조항은 적용 기한이 2026년 12월 31일로 적혀 있어요. 2026년 납입분을 정산하는 2027년 1~2월 연말정산에도 이 10%가 그대로 붙는지는 행정안전부 지방세정책과나 국세청 홈택스 연말정산 안내에서 확인하세요. 소득세 15%·12%는 바뀌지 않는 값이니, 계획은 소득세 금액을 기준으로 잡아 두는 편이 안전해요.
공제는 연말정산에서 낼 소득세에서 빼 주는 방식이에요. 원래 낼 세금이 적은 사람은 위 금액이 다 돌아오지 않을 수 있으니, 올해 예상 세금은 회사 연말정산 담당자나 국세청 홈택스에서 먼저 보세요.
몇 가지는 미리 알아 두면 손해를 피할 수 있어요.
- 소득이 있어야 공제를 받아요. 공제 대상은 종합소득이 있는 거주자입니다.
- 다른 연금계좌에서 옮겨 온 돈은 올해 납입으로 치지 않아요. 계좌를 옮겼다고 공제 한도가 채워지지는 않습니다.
- 지난해 못 넣은 몫을 올해 몰아 넣을 수는 없어요. 그해 한도는 그해에만 씁니다.
- 반대로 600만원을 넘게 넣은 돈은 다음 해로 돌릴 수 있어요. 공제받지 않은 납입액은 금융회사에 신청하면 신청한 해의 납입액으로 바꿔 줍니다.
- 연금계좌 전체에 넣을 수 있는 돈은 연 1,800만원까지예요. 계좌가 여럿이면 합쳐서 봅니다.
세액공제는 ETF를 사야 받는 게 아니에요
연금저축계좌 공제는 “그해 연금계좌에 넣은 돈"을 기준으로 합니다. 넣은 돈으로 ETF를 샀는지, 현금으로 들고 있는지는 공제와 관계가 없어요.
그래서 12월 말에 급하게 ETF를 고를 필요가 없습니다. 입금만 해 두고, 어떤 ETF를 살지는 새해에 천천히 정해도 공제 금액은 똑같아요. 연말에 시세가 출렁여서 사기 망설여질 때도 마찬가지입니다.
연금저축펀드 계좌에서 살 수 있는 것과 못 사는 것
증권사 연금저축계좌에서 살 수 있는 것은 네 가지뿐이에요.
- 국내에 상장된 ETF — 단, 지수를 1배로 따라가는 것만. 미국 S&P500 같은 해외 지수를 따라가는 ETF도 국내 상장이면 살 수 있어요. 합성형·선물형이라도 1배를 따라가면 연금저축에서는 살 수 있습니다.
- 연금저축 전용 펀드 — 일반 펀드의 연금저축 전용 클래스도 포함돼요.
- 상장 리츠 — 증시에 상장된 부동산투자회사 주식.
- 상장 인프라펀드 — 도로·항만 같은 사회기반시설에 투자하는 상장 펀드.
못 사는 것은 아래와 같아요.
| 연금저축계좌에서 못 사는 상품 | 빠지는 이유 |
|---|---|
| 레버리지 ETF (2배는 물론 1.5배도) | 지수 변화의 1배를 넘게 움직이는 상품은 빠져요 |
| 인버스 ETF (지수와 반대로 움직이는 것) | 음의 배율로 움직이는 상품도 빠져요 |
| 단일종목 레버리지·인버스 상품 | 국내 우량주 한 종목을 기초로 배율이나 반대 방향으로 움직이는 상품이에요. 2026년 5월 27일부터 상장하기로 한 상품이고, 이름에 「ETF」를 쓰지 못합니다 |
| 미국 증시 등 해외에 상장된 ETF (SPY·QQQ 등) | 살 수 있는 목록이 국내 상장 상품뿐이에요 |
| 개별 주식·ETN(상장지수증권) | 살 수 있는 목록에 없어요 |
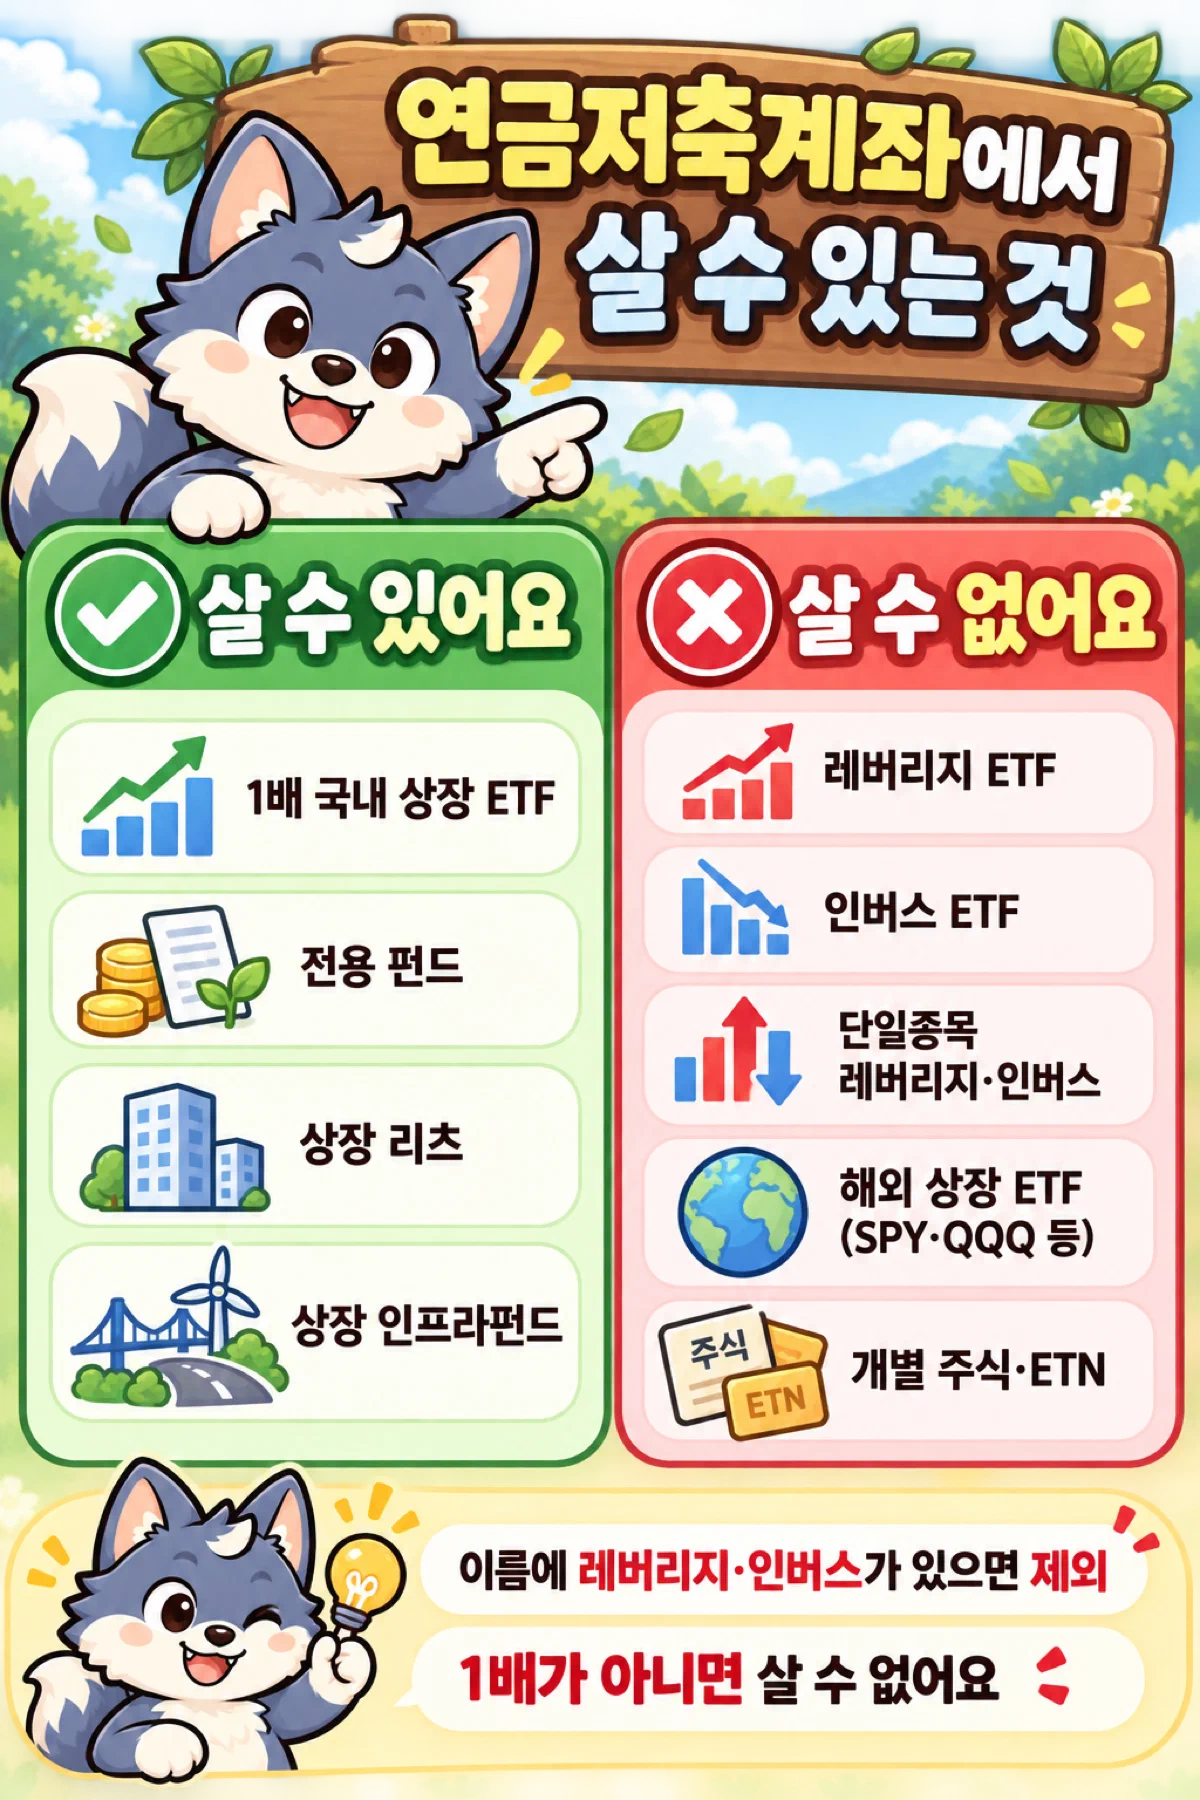
주문하기 전에 헷갈리면 상품 이름부터 보세요. 이름에 「레버리지」「인버스」가 붙어 있으면 연금저축계좌에서는 살 수 없는 상품이에요. 이름만으로 애매하면 상품 설명서에서 지수를 몇 배로 따라가는지 보면 됩니다. 1배가 아니면 빠집니다.
사는 방법에도 제한이 있어요. 미수나 신용으로는 살 수 없고, 매수 대금 전액이 계좌에 현금으로 있어야 주문이 나갑니다. 적립식으로 정해 둔 금액씩 사도 되고, 원할 때마다 사도 돼요.
참고로 IRP는 규칙이 조금 달라요. IRP에서는 파생상품 위험이 큰 합성형 ETF 일부를 못 사고, 주식 같은 위험자산은 계좌의 70%까지만 담을 수 있어요. 연금저축은 이런 비율 제한이 없어서 주식형 ETF로 전부 채울 수 있습니다.
올해 공제를 받으려면 12월 달력부터 보세요
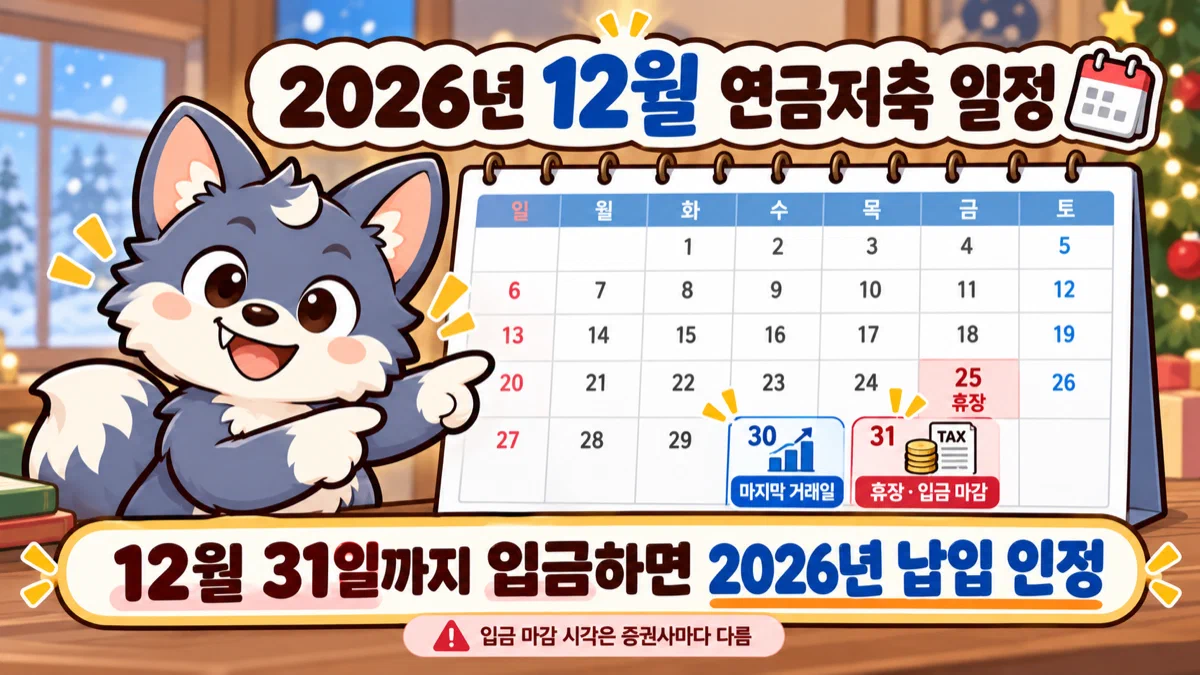
2026년 12월에는 증시가 이틀 쉬어요.
- 12월 25일(금) 성탄절 휴장
- 12월 31일(목) 연말 휴장
- 그래서 올해 ETF를 살 수 있는 **마지막 날은 12월 30일(수)**이에요
입금은 12월 31일까지 하면 2026년 납입으로 잡혀요. 증시가 쉬는 날이라도 입금한 돈은 공제 대상입니다. 다만 그날 넣은 돈으로 ETF를 사는 건 새해 첫 거래일 이후부터예요.
주의
12월 31일 입금 마감 시각은 증권사마다 달라요. 밤늦게 이체했다가 다음 해 납입으로 넘어가면 올해 공제를 못 받습니다. 거래하는 증권사 고객센터에 “12월 31일 몇 시까지 입금해야 2026년 납입으로 잡히는지” 미리 물어보세요.
연금저축 계좌가 아직 없다면 12월 중순 전에는 열어 두는 게 좋아요. 앱으로 여는 데는 10분 남짓이면 되지만, 연 뒤 실제로 쓸 수 있기까지 1~2영업일이 걸리기도 합니다. 연말 마지막 주에 열면 휴장일과 겹쳐 입금도 매수도 빠듯해져요.
사진: Narubaru7 (위키미디어 공용 사용자) · CC BY 4.0
계좌는 증권사 앱으로 여는 편이 수수료가 싸요
ETF를 사려면 증권사의 연금저축펀드 계좌가 필요해요. 은행 연금저축신탁은 2018년부터 새로 가입할 수 없고, 보험사 연금저축보험으로는 ETF에 직접 투자하기 어렵습니다.
같은 증권사라도 계좌를 어디서 열었느냐에 따라 ETF 거래 수수료가 크게 달라져요. 온라인 계좌에 낮은 수수료를 주는 증권사들을 보면 이렇습니다.
| 연금저축계좌를 연 곳 | 주문을 낸 곳 | ETF 거래 수수료 (거래금액 대비 %, 온라인 우대 증권사 기준) |
|---|---|---|
| 홈페이지·앱(온라인) | HTS·MTS (컴퓨터·휴대폰 주식 프로그램) | 0.01%~0.015% |
| 영업점 | HTS·MTS | 0.1%~0.2% |
| 영업점 | 영업점 창구 | 0.4%~0.5% |
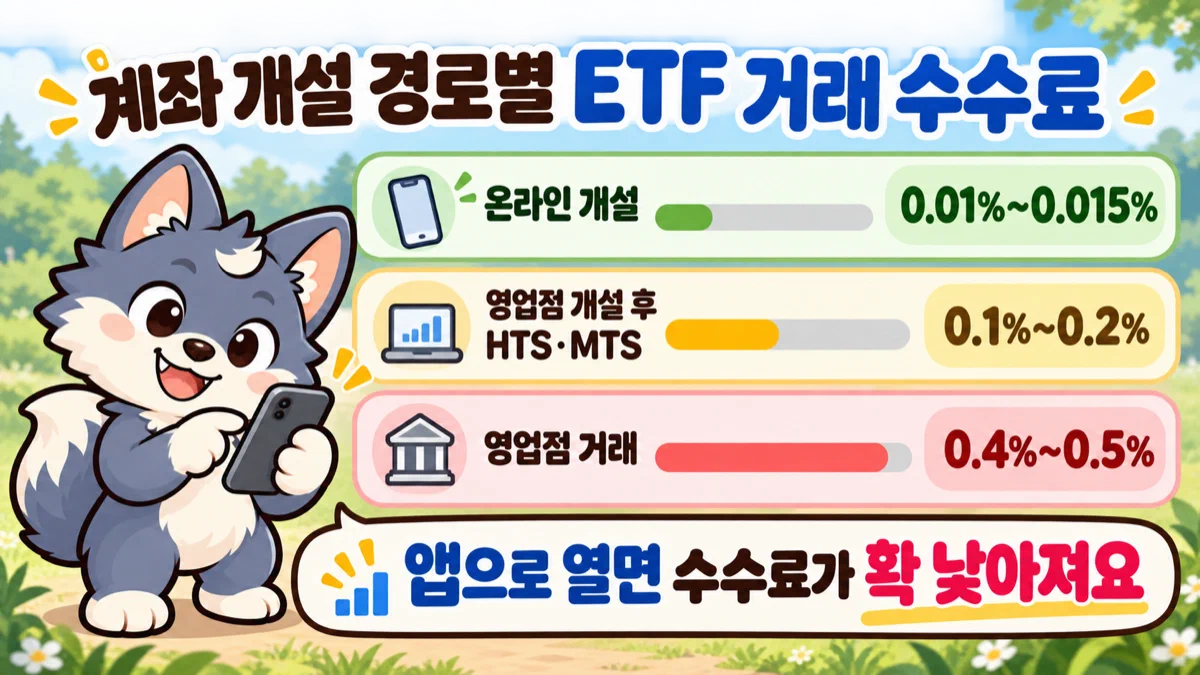
연금저축은 오래 두고 사고파는 계좌라 수수료 차이가 쌓여요. 증권사별 수수료는 금융투자협회 전자공시서비스(dis.kofia.or.kr)에서 「금융투자 회사공시 → 금융투자회사 수수료 비교 → 주식거래 수수료」 순서로 들어가 비교할 수 있습니다. 연금저축계좌에서 ETF를 살 때 낸 수수료는 계좌에서 돈을 꺼낸 것으로 보지 않고 비용으로 처리돼요.
앱으로 열 때는 본인 명의 휴대폰, 신분증, 본인 명의 입출금 계좌를 준비하세요. 순서는 대체로 이래요.
- 증권사 앱을 깔고 로그인
- 계좌 개설에서 연금저축펀드 선택
- 본인 인증과 신분증 촬영
- 약관 동의, 투자성향 설문, 입출금 계좌 연결
- 개설 완료 뒤 증권사가 정한 최소 금액 이상 입금
이미 다른 증권사에 연금저축이 있어도 새 계좌를 하나 더 열 수 있어요. 대신 공제 한도 600만원과 연 납입 한도 1,800만원은 모든 연금계좌를 합쳐서 봅니다. 다른 연금계좌의 돈을 전액 옮겨 오면 그 계좌의 가입기간을 이어서 인정받을 수 있어요.
사진: kallerna (위키미디어 공용 사용자 Kallerna) · CC BY-SA 4.0
중간에 꺼내면 세금은 얼마나 붙나
연금저축은 55세 이후에, 가입한 지 5년이 지나서, 해마다 정해진 한도 안에서 꺼내야 연금으로 인정돼요. 이때는 받는 나이에 따라 연금소득세가 70세 미만 5%, 70세 이상 80세 미만 4%, 80세 이상 3%로 낮습니다.
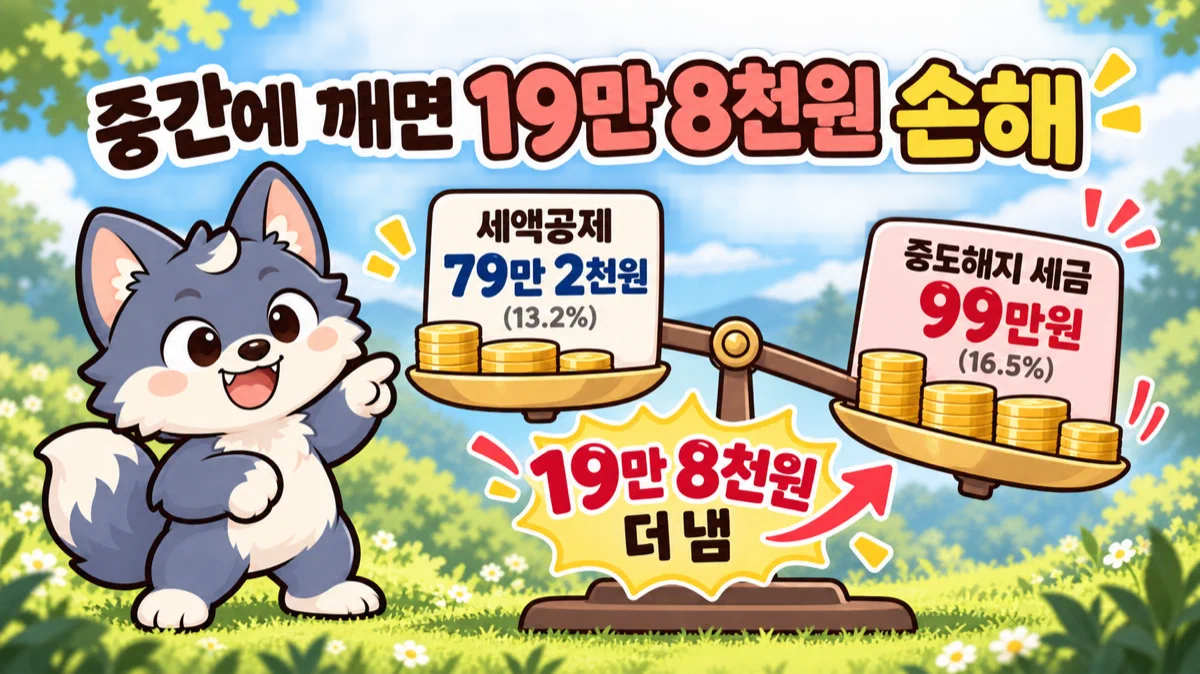
이 조건을 벗어나 중간에 꺼내면 세액공제를 받은 납입액과 그동안 번 수익에 기타소득세 15%가 붙고, 지방소득세까지 더하면 16.5%가 돼요. 공제를 13.2%로 받은 사람이 600만원 공제분을 바로 해지하면, 돌려받은 79만 2천원보다 많은 99만원을 세금으로 내서 19만 8천원을 더 내게 됩니다(운용수익은 빼고 원금만 셌어요).
꺼낼 때 순서도 정해져 있어요. 공제를 받지 않은 원금이 먼저 나오고, 이 돈에는 세금이 붙지 않습니다. 그래서 600만원을 넘게 넣고 공제받지 않은 돈이 있다면 그만큼은 세금 없이 꺼낼 수 있어요. 일부를 꺼낼 때 계좌의 현금이 모자라면 그만큼 ETF를 직접 팔아야 합니다.
피할 수 없는 사정이면 세금이 가벼워져요. 본인이나 부양가족이 3개월 이상 요양해야 할 때, 파산선고나 개인회생 개시 결정을 받았을 때, 천재지변·해외이주 같은 경우에는 16.5%가 아니라 낮은 연금소득세로 꺼낼 수 있습니다. 사유가 생긴 날부터 6개월 안에 서류를 내야 해요.
2027년 납입분은 달라지나
정부가 8월에 낸 2026년 세제개편안에는 2027년 1월 1일 이후 납입분부터 적용할 내용이 들어 있어요. 연금저축 600만원, IRP 포함 900만원 한도는 그대로예요. 15~34세 청년이 IRP에 넣는 돈은 소득과 관계없이 15%를 공제하는 안이 들어 있는데, 이건 IRP 납입분 이야기이고 연금저축 납입분은 해당하지 않습니다.
아직 정부안이라 국회에서 확정된 내용은 국회 의안정보시스템이나 재정경제부 발표에서 확인하세요. 2026년 납입분과는 관계가 없어요.
12월 전에 할 일 다섯 가지
- 올해 넣은 금액부터 보세요. 600만원(IRP 포함 900만원)에서 빼면 남은 공제 한도가 나와요.
- 계좌가 없으면 12월 중순 전에 앱으로 여세요. 수수료가 싸고, 쓸 수 있기까지 하루이틀 걸릴 수 있어요.
- ETF를 올해 안에 사려면 12월 30일(수)까지 주문하세요. 그 뒤 넣은 돈은 현금으로 둬도 공제는 똑같아요.
- 레버리지·인버스·해외 상장 ETF는 거르세요. 이름과 배율을 보면 됩니다.
- 12월 31일 입금 마감 시각을 증권사에 물어 두세요.
공제를 받은 돈은 55세 이후 연금으로 받아야 세금이 가벼워요. 당장 쓸 일이 생길 수 있는 돈까지 한도를 채우려고 넣지 않는 것도 같은 만큼 중요합니다.
참고: 국가법령정보센터 「소득세법」 · 「소득세법 시행령」 · 「지방세특례제한법」 · 「지방세법」 · 금융위원회 「연금저축계좌를 통해 수수료가 낮고 장기투자에 적합한 ETF 투자가 가능해집니다」(https://www.fsc.go.kr/no010101/72906) · 금융투자협회 「연금저축계좌설정약관」 · 카카오페이증권 「연금저축계좌설정약관」 · 한국거래소 2026년 휴장일 · 재정경제부 「2026년 세제개편안 상세본」 · 금융감독원 「주요 민원사례로 알아보는 ETF 투자시 소비자 유의사항」 · 금융감독원 「단일종목 레버리지·인버스 상품(ETF·ETN) 도입에 따른 투자자 유의사항 안내」 · KB자산운용 「연금계좌 어디에서 개설해야 할까?」(https://kbam.co.kr/pension/guide/pension-account-setup-guide) · 한화자산운용 「ARIRANG ETF 연금계좌 내 투자가능 상품 안내」(https://www.plusetf.co.kr/customer/notice/detail?n=23101) · 인모스트투자자문 연금레터 「연금에서 투자 가능한 ETF vs 투자 불가한 ETF」(https://maily.so/pensionletter/posts/27d012e5)
사진 출처: Narubaru7 (위키미디어 공용 사용자) 「한국거래소 2025 (KRX한국거래소 서울사무소 여의나루로 76)」 CC BY 4.0 원문 · kallerna (위키미디어 공용 사용자 Kallerna) 「Yeouido 11 (Yeouinaru-do, Yeouido, Seoul.)」 CC BY-SA 4.0 원문

