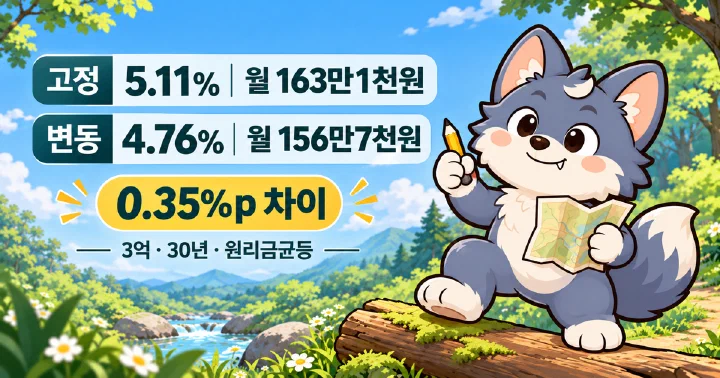
주담대 고정금리 변동금리, 월 6만4천원 차이…0.35%p 오르면 역전
📌 2026년 11월 4일 기준
주담대 금리가 다섯 달째 오르고 있어요. 은행에서 9월에 새로 나간 주담대 평균 금리는 연 4.88%로, 5월 4.32%에서 한 달도 쉬지 않고 올랐습니다. 그런데 이상하게도 새로 대출받는 사람 열 명 중 여섯~일곱 명은 변동금리를 골랐어요.
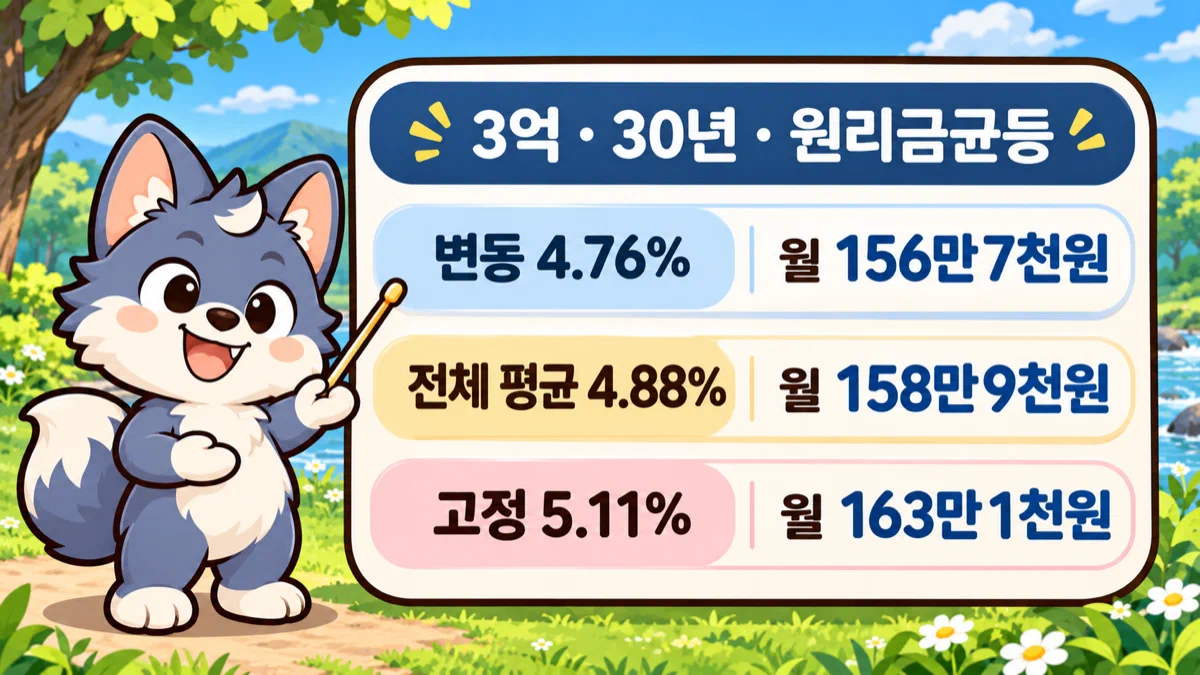
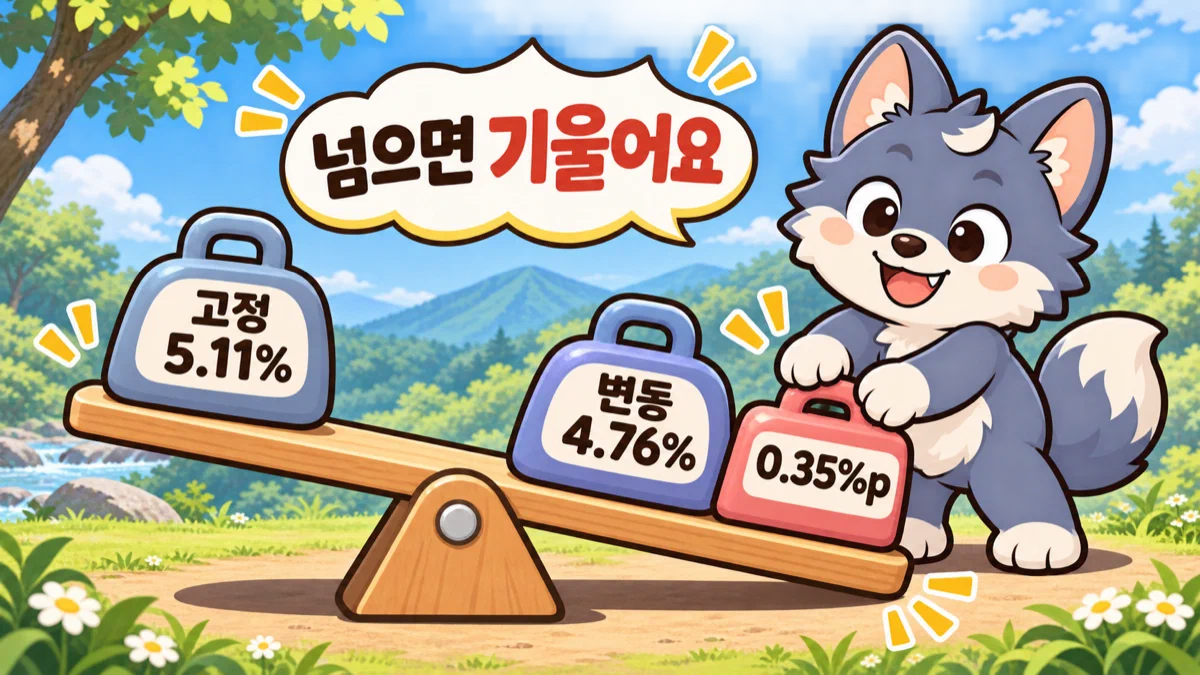
먼저 답부터 드릴게요. 9월 평균 금리로 3억원을 30년 동안 원리금균등으로 빌리면 고정형은 월 약 163만1천원, 변동형은 월 약 156만7천원입니다. 변동이 한 달에 6만4천원쯤 싸요. 다만 두 금리 차이는 0.35%p뿐이라, 변동금리가 대출 기간 평균으로 0.35%p 넘게 오르면 고정이 더 싸집니다.
돈 말고도 다른 점이 하나 더 있어요. 수도권에서는 변동형을 고르면 대출 한도가 확 줄어듭니다. 연소득 6천만원이라면 같은 사람이 순수 고정형으로는 3억6천만원대까지, 변동형으로는 2억7천만원대까지 빌릴 수 있어요.
이 글에서는 월 상환액 차이, 금리가 오르내릴 때 얼마가 바뀌는지, 한도와 중도상환수수료까지 견줘 봅니다. 오늘 은행이 내건 실제 금리와 우대 조건은 대출받을 은행 창구에서 따로 물어봐야 해요.
3억 빌리면 한 달에 얼마 내나
같은 3억원이라도 어떤 금리를 받느냐에 따라 월 상환액이 이렇게 달라져요. 30년 만기, 원리금균등상환, 금리가 끝까지 그대로라고 보고 계산한 값입니다.
| 적용 금리 | 무엇 기준인가 | 월 상환액 | 30년 총이자 |
|---|---|---|---|
| 연 4.76% | 9월 은행 평균 변동형 | 약 156만7천원 | 약 2억6,403만원 |
| 연 4.88% | 9월 은행 평균 (전체) | 약 158만9천원 | 약 2억7,187만원 |
| 연 5.11% | 9월 은행 평균 고정형 | 약 163만1천원 | 약 2억8,705만원 |
고정형과 변동형의 월 차이는 약 6만4천원이고, 30년 동안 금리가 그대로라면 총이자 차이는 약 2,302만원이에요. 숫자만 보면 변동형 쪽이 싸 보입니다.
그런데 이 2,302만원은 변동금리가 30년 내내 4.76%에 머물 때만 맞는 숫자예요. 변동형은 6개월처럼 짧은 주기로 금리가 다시 정해져서, 실제로는 이 표대로 흘러가지 않습니다.
원금균등상환으로 빌리면 첫 달 부담이 더 커요. 변동 4.76%는 첫 달 약 202만3천원, 고정 5.11%는 약 211만1천원입니다. 대신 원금이 빨리 줄어 다달이 내는 돈도 조금씩 줄어들어요.
변동금리가 오르면 언제 뒤집히나
차이가 0.35%p밖에 안 돼서 뒤집히는 지점이 생각보다 가까워요. 변동 4.76%에서 금리가 움직이면 월 상환액은 이렇게 됩니다.
| 변동금리가 | 적용 금리 | 월 상환액 | 고정 5.11%(월 163만1천원)와 비교 |
|---|---|---|---|
| 0.5%p 내리면 | 4.26% | 약 147만8천원 | 월 15만원쯤 덜 냄 |
| 그대로면 | 4.76% | 약 156만7천원 | 월 6만4천원 덜 냄 |
| 0.5%p 오르면 | 5.26% | 약 165만8천원 | 고정보다 비싸짐 |
| 1%p 오르면 | 5.76% | 약 175만원 | 월 12만원쯤 더 냄 |
0.5%p만 올라도 고정형보다 한 달에 2만7천원쯤 더 내게 돼요. 반대로 금리가 내려가면 변동형은 그 혜택을 곧바로 받습니다. 결국 변동형을 고른다는 건 앞으로 대출 기간 평균 금리가 지금보다 0.35%p 넘게 오르지 않는다는 쪽에 거는 일이에요.
최근 흐름은 오르는 쪽이에요. 변동형 주담대의 기준이 되는 코픽스(COFIX, 은행이 돈을 모으는 데 드는 비용을 모은 지수)는 신규취급액 기준으로 8월 3.18%에서 9월 3.43%로 한 달 새 0.25%p 올랐습니다. 한국은행 기준금리도 올해 7월 2.75%, 8월 3.00%로 두 번 올랐고, 10월 회의에서는 3.00%로 묶였어요.
다음 코픽스는 11월 16일 오후 3시에 공시됩니다. 변동형을 쓰고 있다면 은행연합회 소비자포털 코픽스 공시에서 매달 숫자를 볼 수 있어요.
금리가 오르는데 왜 다들 변동을 고를까
이유는 단순해요. 고정형이 변동형보다 더 빨리 올랐기 때문입니다. 1년 전만 해도 고정형이 더 쌌어요.
| 월 | 고정형 | 변동형 | 더 싼 쪽 |
|---|---|---|---|
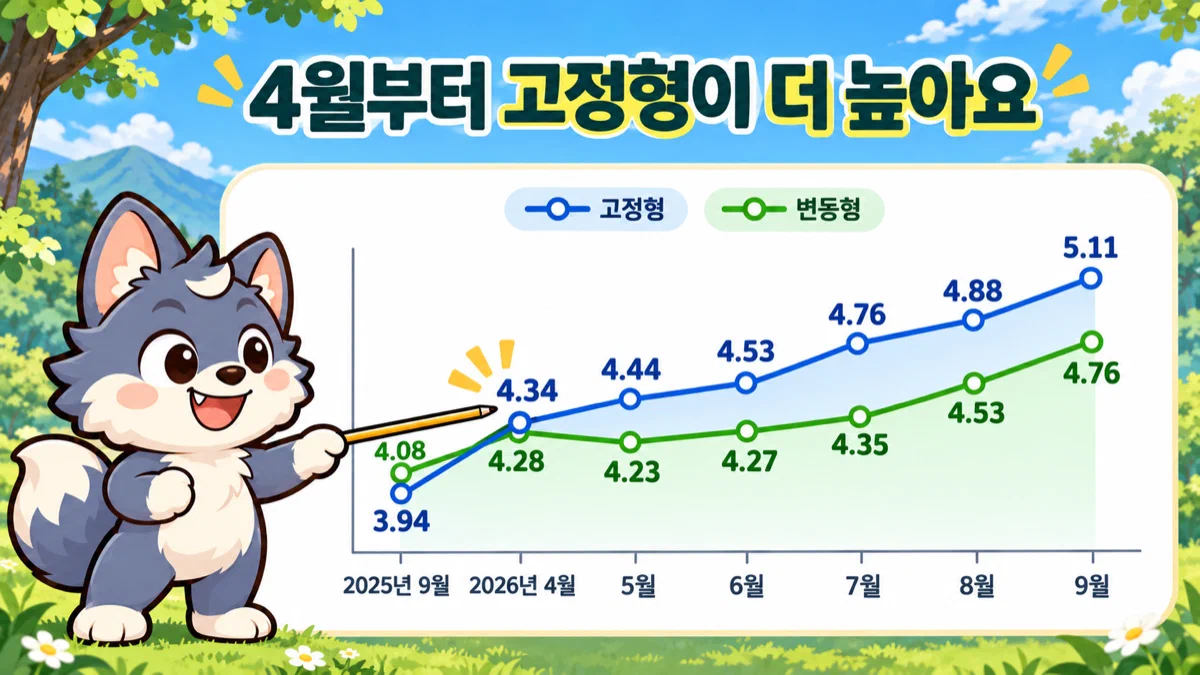
| 2025년 9월 | 3.94% | 4.08% | 고정 |
| 2026년 4월 | 4.34% | 4.28% | 변동 |
| 2026년 5월 | 4.44% | 4.23% | 변동 |
| 2026년 6월 | 4.53% | 4.27% | 변동 |
| 2026년 7월 | 4.76% | 4.35% | 변동 |
| 2026년 8월 | 4.88% | 4.53% | 변동 |
| 2026년 9월 | 5.11% | 4.76% | 변동 |
고정형 금리는 2025년 10월부터 열두 달 내리 올라 9월에 5%를 넘었어요. 변동형은 5월에 잠깐 내렸다가 6월부터 다시 올랐습니다. 4월부터 고정형이 더 비싸지자 사람들이 변동형으로 옮겨 간 거예요.
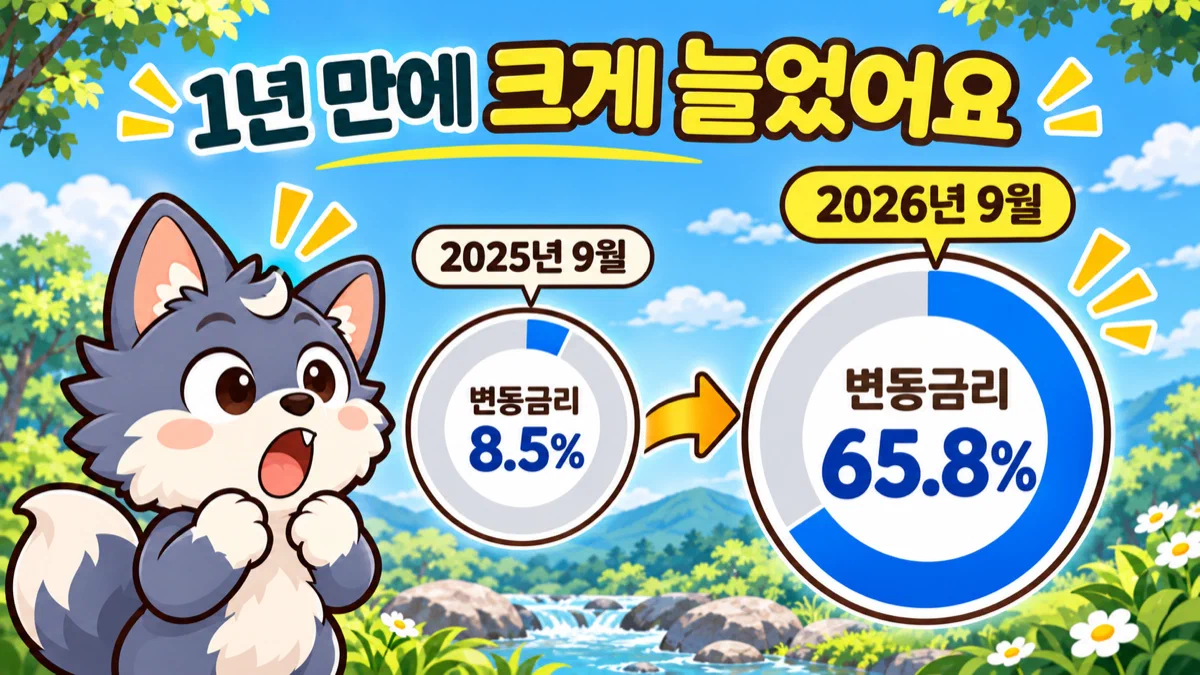
숫자로 보면 더 뚜렷해요. 2025년 9월 새로 나간 주담대 중 변동금리는 8.5%뿐이었는데, 2026년 9월에는 65.8%가 됐습니다. 1년 만에 고정과 변동의 비율이 거의 뒤집힌 셈이에요.
주의
9월 금리는 한국은행이 10월 29일 발표한 잠정치예요. 10월 금리는 아직 나오지 않았습니다.
지금 은행 금리는 차이가 더 좁아요
위 숫자는 9월 한 달 동안 실제로 나간 대출의 평균이에요. 10월 들어서는 흐름이 또 바뀌었습니다. 고정·혼합형 금리의 기준이 되는 은행채 5년물 금리가 9월 30일 4.53%에서 10월 23일 4.28%로 내려가면서, 고정·혼합형은 내리고 변동형은 올랐어요.
11월 초 5대 은행이 내건 금리는 이렇습니다.
| 상품 (5대 은행, 11월 초) | 금리 범위 (연, 최저~최고) |
|---|---|
| 혼합형 (5년 고정 후 변동) | 연 4.55~6.40% |
| 변동형 (6개월마다 바뀜) | 연 4.41~6.31% |
하단끼리는 0.14%p, 상단끼리는 0.09%p 차이예요. 9월 평균 0.35%p보다 훨씬 좁아졌습니다. 그만큼 월 상환액 차이도 9월 평균 기준 6만4천원보다 작아져요. 변동형을 골라서 얻는 이득은 줄고, 금리가 오를 때 떠안는 부담은 그대로입니다.
은행마다 상품마다 금리가 다르고 날마다 바뀌어요. 실제로 받을 금리는 대출받을 은행에서 혼합형(5년)과 변동형(6개월) 금리를 같은 날 함께 물어보고, 우대금리를 다 받았을 때 얼마가 되는지까지 견줘 보세요.
‘고정형’이라고 다 같은 고정이 아니에요
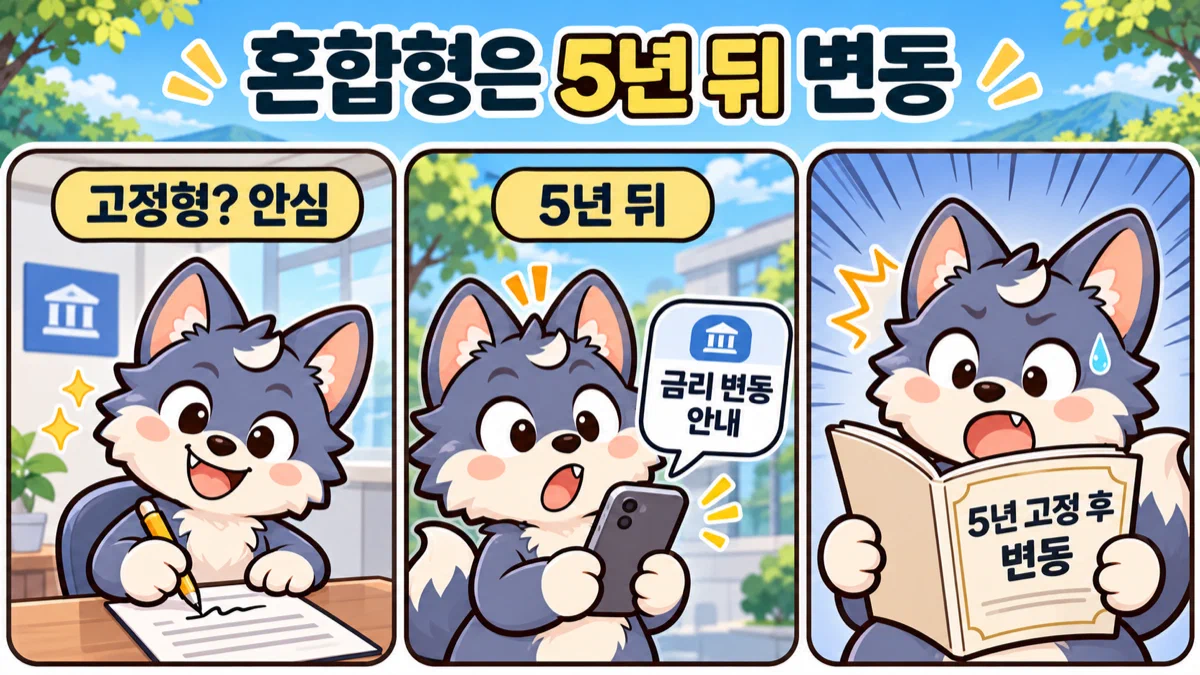
은행 금리표에 나오는 ‘5년 고정형’은 5년만 고정하고 그 뒤로는 변동으로 바뀌는 혼합형이에요. 대출 기간의 70% 이상 금리가 그대로인 대출은 따로 ‘순수 고정형’으로 봅니다.
| 주담대 금리 유형 | 금리가 다시 정해지는 주기 |
|---|---|
| 변동형 | 6개월 등 짧은 주기로 다시 정해짐 |
| 혼합형 | 처음 5년 등 일정 기간만 고정, 그 뒤 변동 |
| 주기형 | 5년 등 정해진 주기마다 다시 정하고, 그 사이엔 고정 |
| 순수 고정형 | 대출 기간의 70% 이상 고정 |
위에서 본 9월 ‘고정형 5.11%‘에도 5년 이상 주기형과 고정 기간 중인 혼합형이 함께 들어 있어요. 그래서 5년 혼합형을 골랐다면 5년 뒤에는 그때 금리로 다시 계산된다는 점을 염두에 둬야 합니다.
수도권이라면 한도부터 보세요
같은 소득이어도 어떤 금리를 고르냐에 따라 은행이 빌려주는 금액이 달라져요. 스트레스 DSR 때문입니다.
DSR(총부채원리금상환비율)은 1년 동안 갚을 원리금이 연소득의 몇 %인지 보는 비율이에요. 은행권은 40%까지 빌려줍니다. 스트레스 DSR은 이 한도를 계산할 때만 실제 금리에 가상의 금리를 더해서, 나중에 금리가 올라도 갚을 수 있는지 미리 보는 방식이에요. 실제로 내는 이자가 늘어나는 건 아닙니다.
더하는 금리는 지역과 대출 유형에 따라 다릅니다. 2026년 12월 31일까지 적용되는 값이에요.
| 유형 (30년 만기) | 수도권·규제지역 | 지방 |
|---|---|---|
| 변동형 | +3.00% | +0.75% |
| 혼합형 (5년 고정) | +2.40% | +0.45% |
| 주기형 (5년 주기) | +1.20% | +0.23% |
| 순수 고정형 | 더하지 않음 | 더하지 않음 |
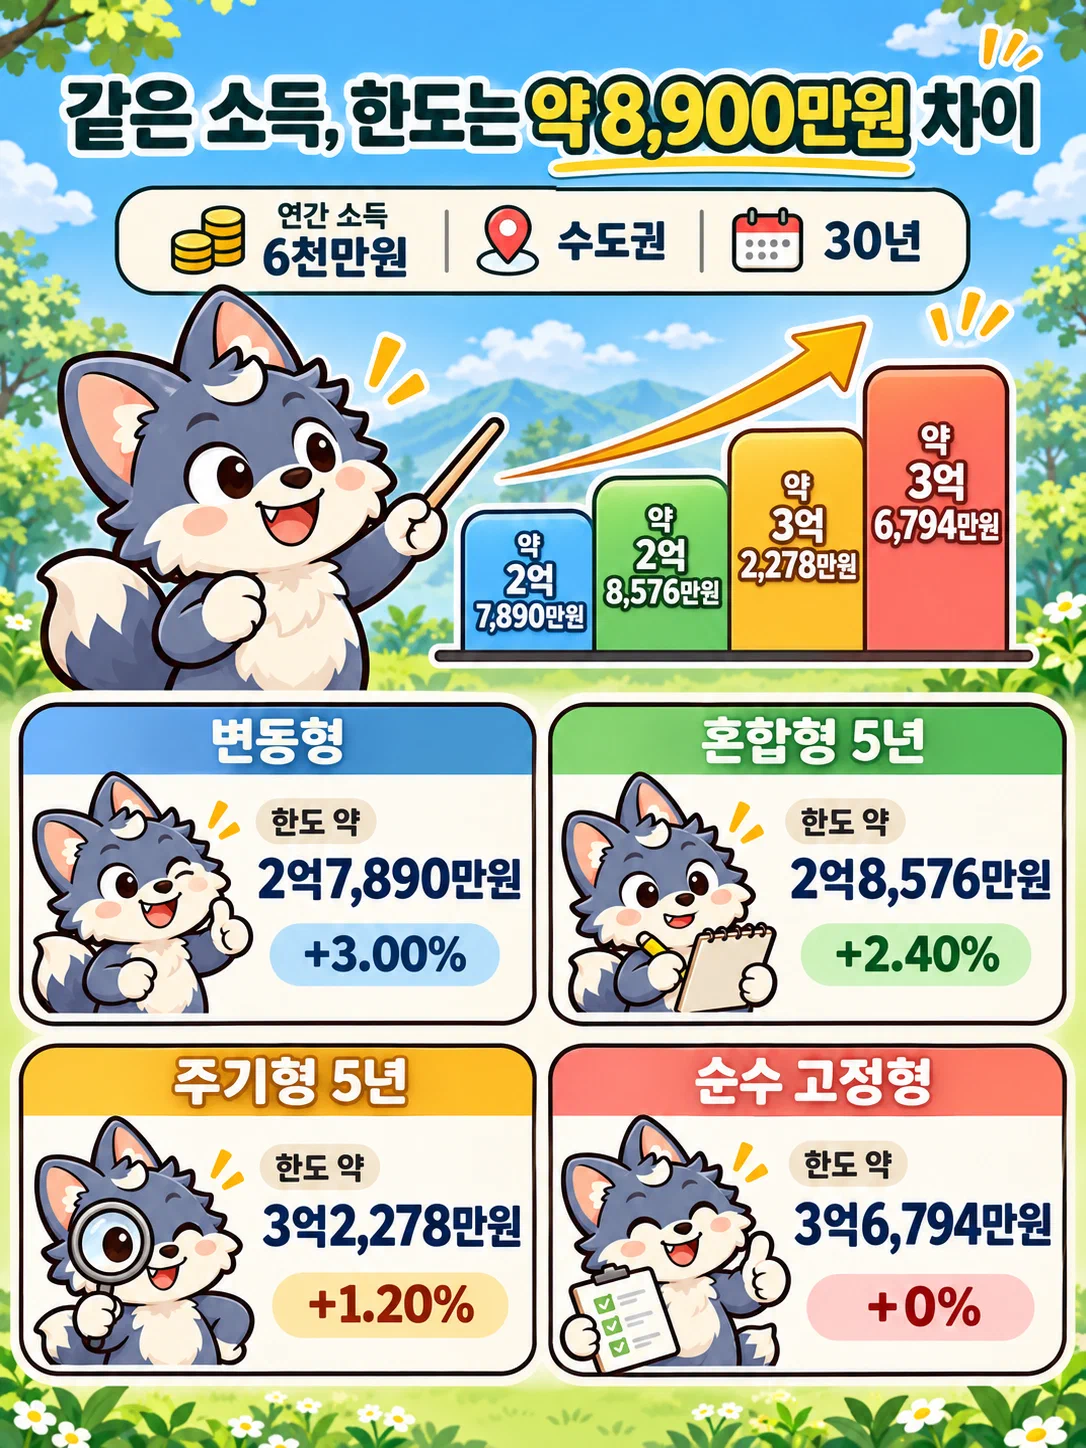
연소득 6천만원, 다른 대출이 없고, 수도권 아파트(시가 15억원 이하)를 산다고 해 볼게요. 9월 평균 금리에 위 가상 금리를 더해 계산하면 한도는 이렇게 나옵니다.
| 유형 (연소득 6천만원, 30년 원리금균등) | 한도 계산 금리 (연) | 수도권 한도 | 수도권에서 3억을 받으려면 필요한 연소득 |
|---|---|---|---|
| 변동형 | 7.76% | 약 2억7,890만원 | 약 6,454만원 |
| 혼합형 (5년) | 7.51% | 약 2억8,576만원 | 약 6,299만원 |
| 주기형 (5년) | 6.31% | 약 3억2,278만원 | 약 5,577만원 |
| 순수 고정형 | 5.11% | 약 3억6,794만원 | 약 4,892만원 |
변동형과 순수 고정형의 한도 차이가 약 8,900만원이에요. 연소득 6천만원이면 변동형으로는 3억을 다 못 받지만, 주기형이나 순수 고정형으로는 받을 수 있습니다. 5년 혼합형은 한도 면에서 변동형과 거의 차이가 없다는 점도 눈여겨볼 만해요.
지방은 더하는 금리가 작아서 차이도 작아요. 같은 연소득 6천만원이면 변동형 약 3억5,185만원, 순수 고정형 약 3억6,794만원으로 1,600만원쯤 차이입니다.
수도권·규제지역에서 집을 살 때는 집값에 따라 주담대 최대 한도도 따로 있어요. 시가 15억원 이하면 6억원까지입니다. 실제 한도는 은행이 보는 만기, 금리, 다른 대출에 따라 달라지니, 대출 상담 때 유형별로 한도를 각각 뽑아 달라고 하세요.
사진: ja:User:Otraff · CC BY-SA 3.0
일찍 갚을 계획이면 중도상환수수료도 보세요
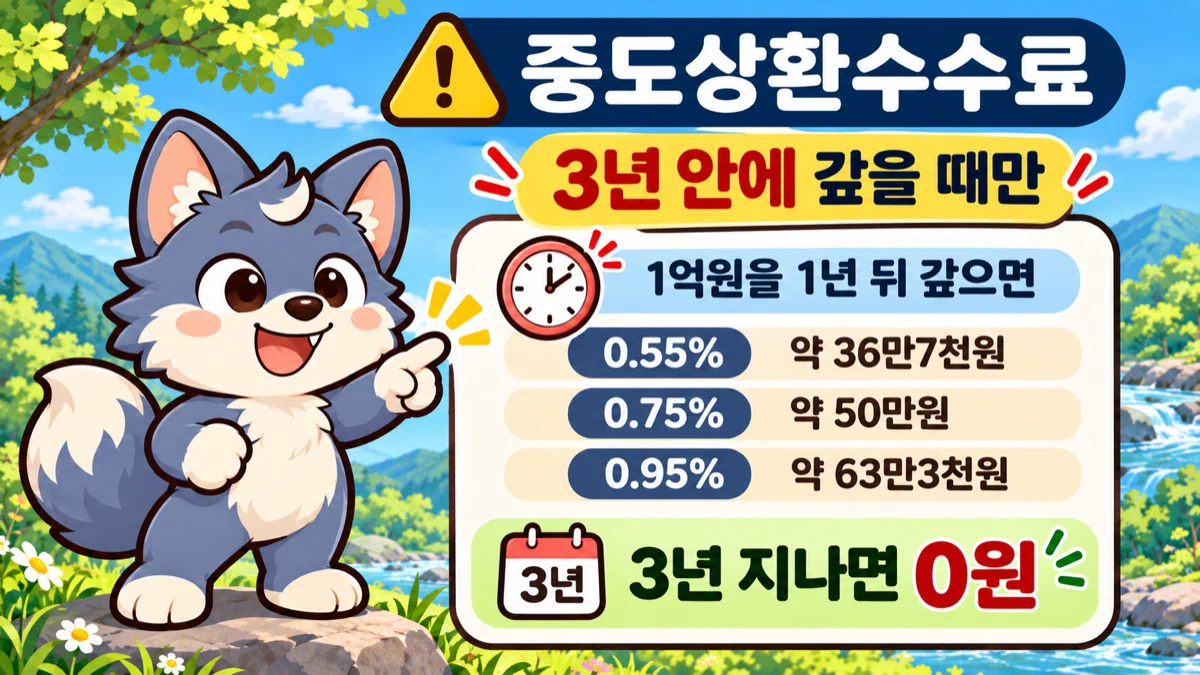
대출을 3년 안에 갚거나 다른 대출로 옮기면 중도상환수수료를 내요. 3년이 지나면 내지 않습니다. 2025년 1월 13일 이후 새로 맺은 대출부터는 은행이 실제 드는 비용 안에서만 수수료를 받게 바뀌었어요.
계산은 ‘갚는 금액 × 수수료율 × 남은 날수 ÷ 수수료 적용 기간’으로 합니다. 1억원을 빌린 지 1년 만에 갚으면 이 정도예요.
| 수수료율 | 1억원을 1년 뒤 갚을 때 |
|---|---|
| 0.55% | 약 36만7천원 |
| 0.75% | 약 50만원 |
| 0.95% | 약 63만3천원 |
올해는 은행마다 고정과 변동의 수수료율이 달라요. 5대 은행의 담보대출 수수료율은 이렇습니다.
| 은행 (2026년 담보대출) | 고정금리 대출 수수료율 | 변동금리 대출 수수료율 |
|---|---|---|
| KB국민은행 | 0.75% | 0.55% |
| 신한은행 | 0.59% | 0.69% |
| 하나은행 | 0.65% | 0.78% |
| 우리은행 | 0.71% | 0.95% |
| NH농협은행 | 0.63% | 0.93% |
같은 5대 은행 안에서도 변동이 더 싼 곳, 고정이 더 싼 곳이 섞여 있어요. 카카오뱅크는 고정·변동 모두 0%, 케이뱅크는 고정 0%입니다. 다른 은행 값은 은행연합회 중도상환수수료율 공시에서 볼 수 있어요. 매년 일부를 수수료 없이 갚게 해 주는지는 은행마다 약정이 달라서 상품설명서에서 따로 봐야 합니다.
그래서 나는 뭘 골라야 하나
정답은 하나가 아니지만, 내 상황에 따라 기울어지는 방향은 분명해요.
수도권에서 한도가 빠듯하다면 주기형이나 순수 고정형을 먼저 알아보세요. 변동형이나 5년 혼합형으로는 원하는 금액이 안 나올 수 있습니다. 금리를 조금 더 내더라도 빌릴 수 있는 금액이 수천만원 달라져요.
매달 내는 돈에 여유가 별로 없다면 고정이나 혼합형 쪽이 마음 편해요. 3억 기준으로 변동금리가 1%p만 올라도 월 175만원쯤이 됩니다. 지금보다 월 18만원쯤 더 내야 하는 상황을 버틸 수 있는지 따져 보세요.
3~5년 안에 집을 팔거나 대출을 갚을 계획이라면 변동형의 낮은 금리가 실제 이득으로 돌아올 가능성이 커요. 이때는 그 은행의 변동형 중도상환수수료율도 함께 보세요.
지금 은행 금리 차이가 0.1%p 안팎이라면 변동형을 골라서 아끼는 돈은 9월 평균 기준 월 6만4천원보다 훨씬 적어요. 그 정도 이득이 금리가 오를 때의 부담을 떠안을 만큼 큰지 다시 생각해 볼 만합니다.
대출 상담을 받으러 간다면 이 세 가지를 같은 날 함께 물어보세요. 혼합형(5년)·주기형·변동형(6개월)의 오늘 금리, 유형별로 내가 받을 수 있는 한도, 그리고 우대금리를 다 받았을 때의 최종 금리예요. 셋을 나란히 놓으면 어느 쪽이 내 상황에 맞는지 바로 보입니다.
참고: 한국은행 「2026년 9월 금융기관 가중평균금리」 · 한국은행 기준금리 추이 · 은행연합회 소비자포털 COFIX 공시 · 은행연합회 가계대출금리 비교공시 · 은행연합회 스트레스금리 공시 · 은행연합회 대출관련 중도상환수수료율 공시 · 금융위원회 「3단계 스트레스 DSR 시행방안 확정·발표」 · 금융위원회 「긴급 가계부채 점검회의 — 대출수요 관리 방안」 · 금융위원회 「1월 13일 신규 대출부터 중도상환수수료율이 인하됩니다」 · 금융위원회 「가계부채 관리 강화방안 주요 Q&A」 · 미디어펜 · 서울신문 · 파이낸셜뉴스 · 인더스트리뉴스 · 세계일보 · 파이낸셜뉴스 · EBN
사진 출처: ja:User:Otraff 「Bank of Korea 002.jpg (한국은행 본관)」 CC BY-SA 3.0 원문
