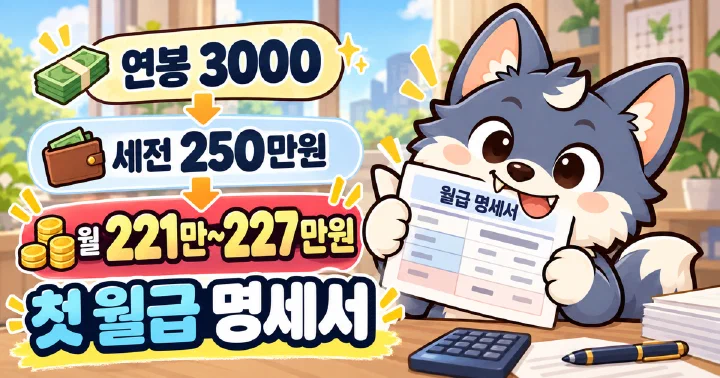
연봉 3000 실수령액 월 221만~227만원, 명세서 읽는 순서
📌 2026년 10월 30일 기준
첫 월급이 들어왔는데 통장에 250만원이 아니라 220만원 남짓이 찍혀 있다면, 회사가 잘못 준 게 아니에요. 연봉 3000을 12로 나눈 250만원은 세전 금액이고, 여기서 4대보험과 소득세가 먼저 빠집니다.
2026년 기준으로 연봉 3000을 12달로 똑같이 나눠 받고 본인 혼자 가족 수 1명으로 계산하면, 손에 들어오는 돈은 월 221만~227만원이에요. 이 6만원 차이는 두 가지에서 나옵니다. 연봉 안에 식대 20만원이 비과세로 들어 있는지, 그리고 중소기업 청년 소득세 감면을 받는지예요.
아래에서 네 경우의 실수령액을 원 단위까지 보여 드리고, 첫 월급 명세서를 어떤 순서로 읽으면 되는지, 수습 기간에 90%만 받을 때는 얼마인지까지 다룹니다. 상여를 따로 주는 회사나 첫 달 급여를 날짜로 나눠 주는 방식은 회사마다 달라서, 입사한 회사 급여 담당자에게 한 번 물어보는 게 가장 빨라요.
연봉 3000, 매달 얼마 받나 — 네 가지 경우
세전 월급은 네 경우 모두 250만원으로 같습니다. 달라지는 건 빠지는 돈이에요.
| 경우 | 4대보험 | 소득세+지방소득세 | 월 실수령 |
|---|---|---|---|
| ① 식대 없음 · 감면 없음 | 242,920원 | 39,160원 | 2,217,920원 |
| ② 식대 20만원 비과세 · 감면 없음 | 223,490원 | 32,070원 | 2,244,440원 |
| ③ 식대 없음 · 중소기업 청년 감면 | 242,920원 | 3,910원 | 2,253,170원 |
| ④ 식대 20만원 비과세 · 감면 | 223,490원 | 3,200원 | 2,273,310원 |
4대보험은 4대사회보험 정보연계센터의 공식 모의계산기(150인 미만 기업)에 같은 월급을 넣어 나온 값이고, 소득세는 2026년 근로소득 간이세액표의 가족 1명 칸입니다. 연봉을 12로 똑같이 나누고 다른 수당이 없다고 본 계산이에요.
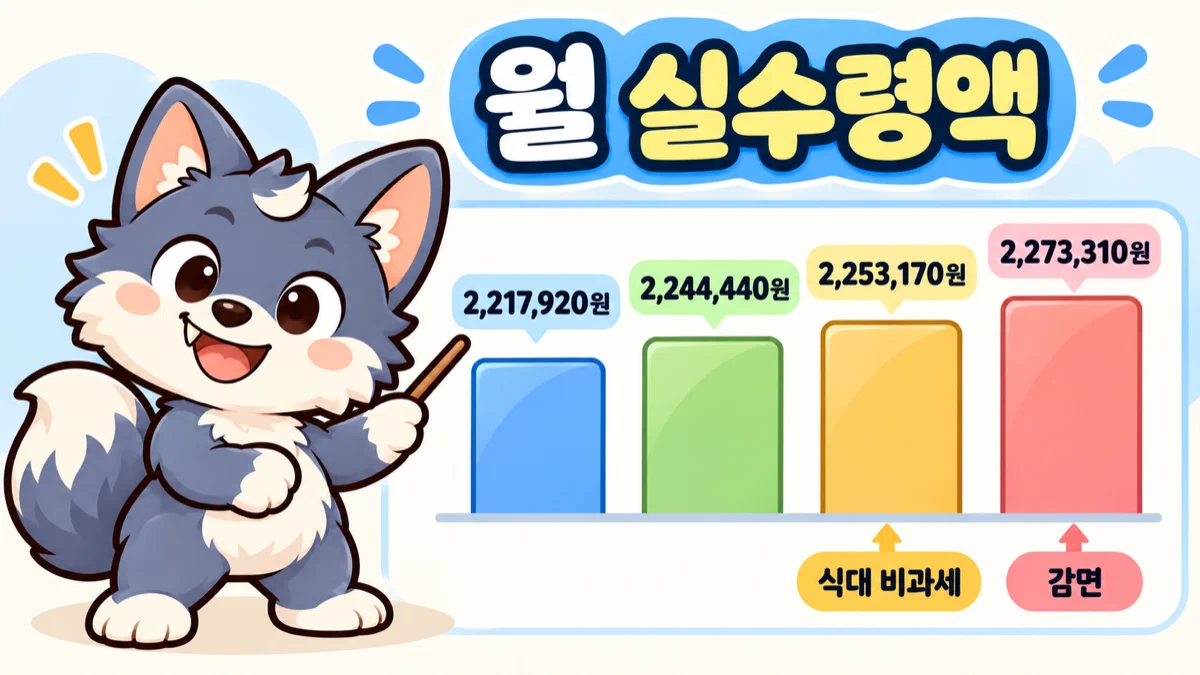
식대 20만원이 비과세로 들어 있으면 매달 26,520원을 더 받아요. 세금만 줄어드는 게 아니라 비과세 식대는 국민연금·건강보험·고용보험을 매기는 기준에서도 빠지기 때문입니다. 실제로 4대보험에서 19,430원, 세금에서 7,090원이 줄어요.
중소기업 청년 감면을 받으면 소득세의 90%가 줄어서, 식대가 없을 때는 매달 35,250원, 식대가 있을 때는 28,870원을 더 받습니다. 둘 다 해당하면 둘 다 없는 경우보다 한 달에 55,390원, 1년이면 66만원 남짓 차이가 나요.
부모님이나 소득 없는 배우자를 가족으로 올려 가족 수가 2명이면 소득세가 조금 줄어 ①은 2,225,620원, ④는 2,274,080원이 됩니다. 4대보험은 가족 수와 상관없어요.
계약서에 「연봉 3000(퇴직금 포함)」이라고 적혀 있다면 계산이 달라집니다. 3000을 13으로 나눠 매달 세전 2,307,692원을 주는 구조라면 실수령은 2,051,422원으로 내려가요. 다만 대법원은 퇴직금을 월급에 나눠 주기로 한 약정을 무효로 봤습니다. 이런 계약서를 받았다면 매달 받는 금액과 퇴직할 때 따로 받는 퇴직금이 각각 얼마인지 회사에 물어보세요.
첫 월급 명세서, 이 순서로 보세요
회사는 월급을 줄 때 임금명세서를 반드시 줘야 합니다. 2021년 11월 19일부터 생긴 의무이고, 고용노동부는 모든 사업장이 대상이라고 안내해요. 종이가 아니어도 문자·카카오톡·이메일·사내 전산망으로 받아도 됩니다. 주지 않으면 회사에 500만원 이하 과태료가 매겨져요.
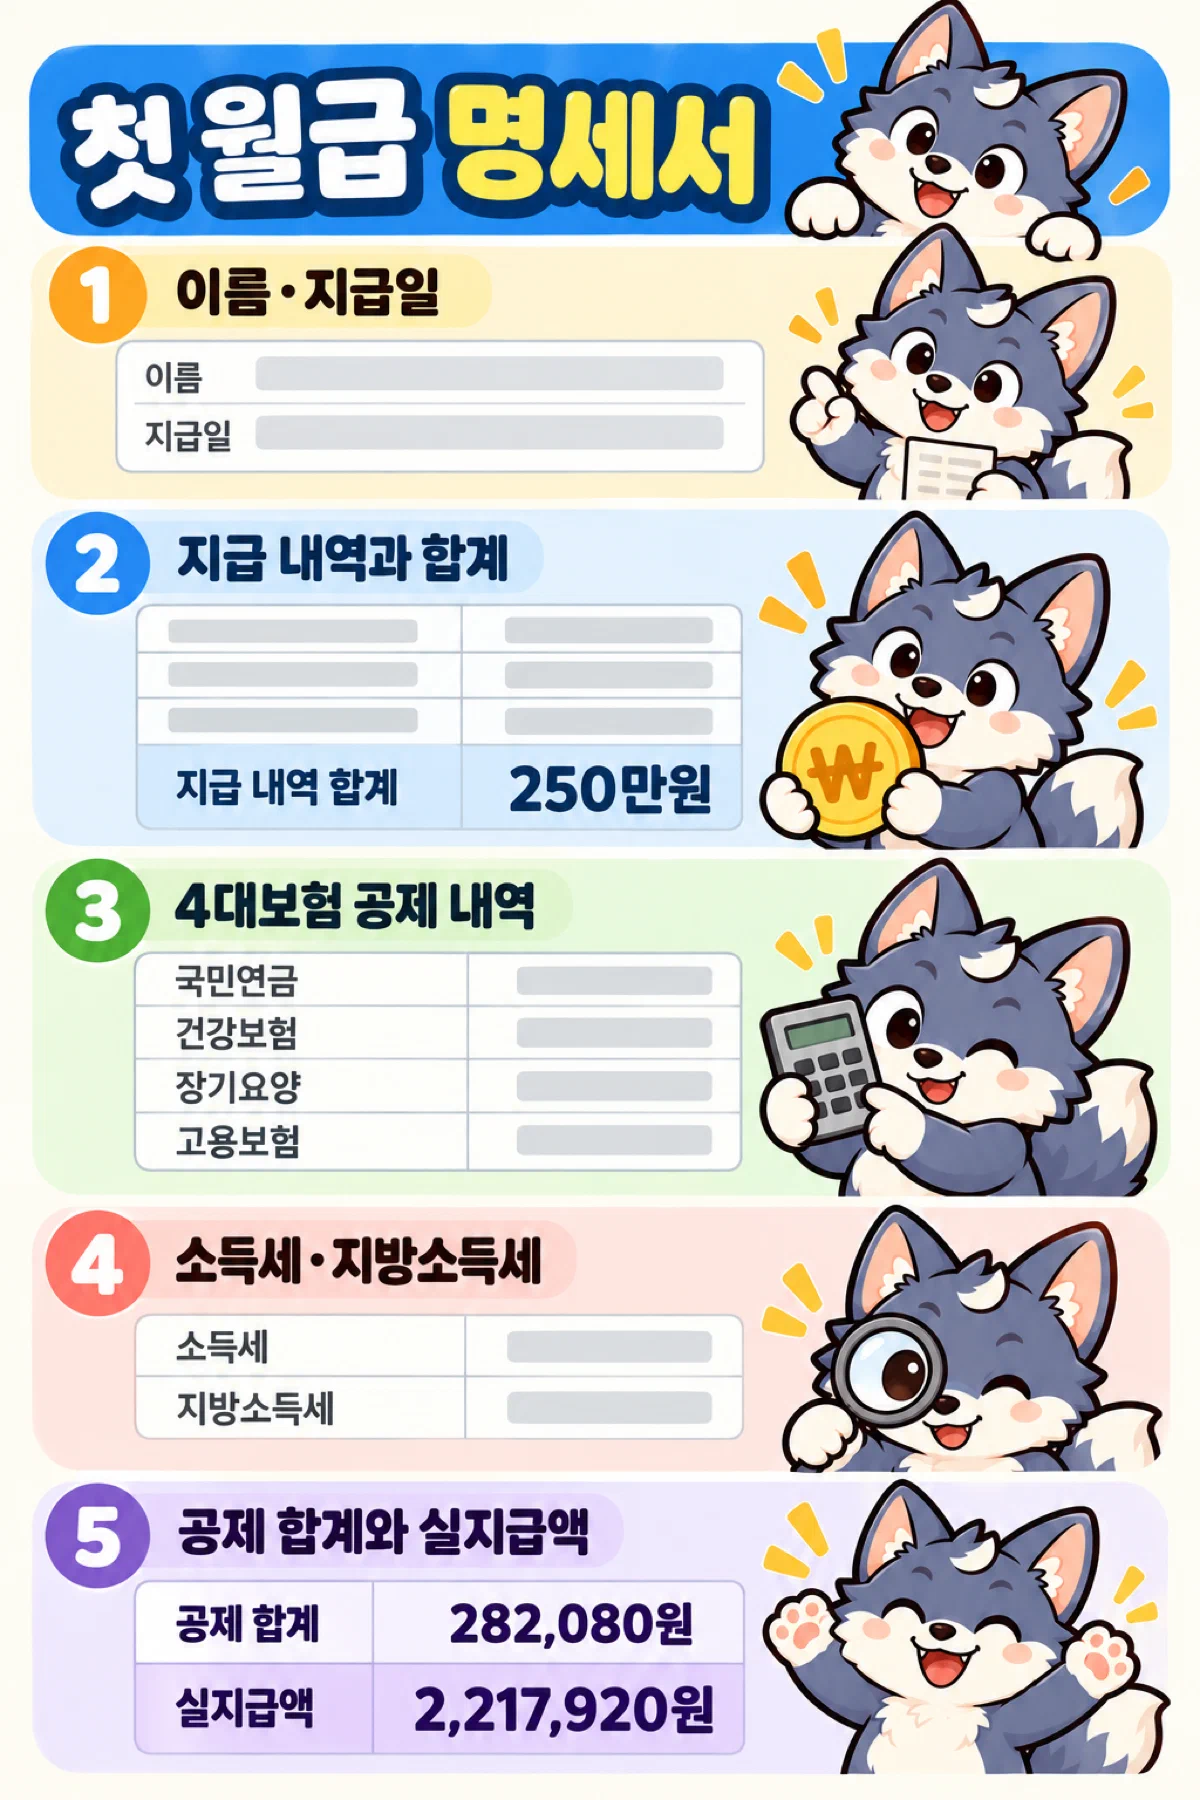
명세서를 받으면 위에서부터 이 다섯 가지를 차례로 보면 돼요.
1. 내 이름과 지급일. 이름·생년월일이나 사원번호, 그리고 월급 지급일이 적혀 있어야 합니다. 법이 정한 기재사항이에요.
2. 지급 내역과 합계. 기본급·식대·각종 수당이 나뉘어 적혀 있고, 그 합계가 임금 총액으로 따로 나와야 합니다. 연봉 3000을 12로 나눴다면 합계는 250만원이에요.
식대는 이 단계에서 꼭 보세요. 회사가 밥을 따로 주지 않고 월 20만원 이하로 주는 식대는 세금이 붙지 않습니다. 명세서에 「식대(비과세)」처럼 따로 표시돼 있는지 확인하면 위 표의 ①인지 ②인지 바로 알 수 있어요. 매달 같은 금액으로 나오는 식대는 계산식을 안 적어도 되지만, 출근일수로 주는 식대라면 「18일 × 7,000원」처럼 계산방법이 적혀 있어야 합니다.
야근을 했다면 연장근로수당 옆에 시간 수와 통상시급, 가산율이 있는지도 보세요. 고용노동부 예시는 「16시간 × 12,000원 × 1.5」 같은 식이에요. 5명 미만 회사는 가산율을 적지 않아도 됩니다.
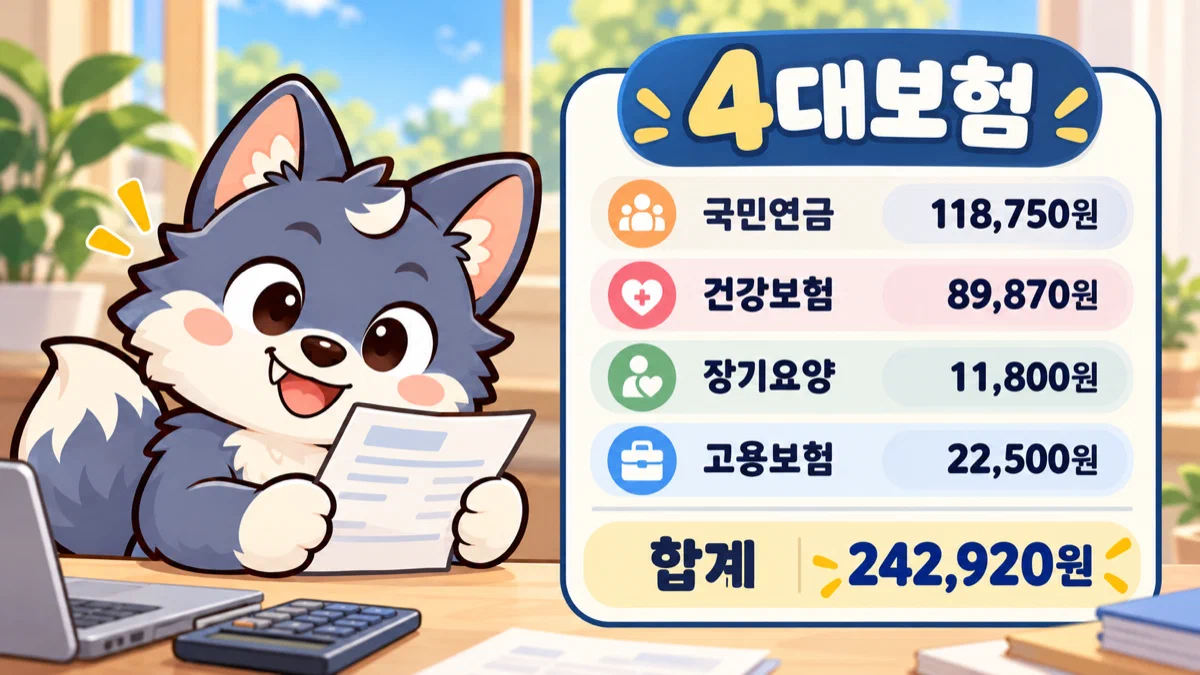
3. 4대보험 네 줄. 국민연금·건강보험·장기요양보험·고용보험이 따로 적혀 있어야 해요. 비과세 식대를 뺀 월급에 아래 비율을 곱한 값입니다.
| 보험 | 근로자가 내는 비율 | 식대 없음 (월 250만원) | 식대 20만원 비과세 (월 230만원) |
|---|---|---|---|
| 국민연금 | 4.75% (천원 미만 버린 월급 기준) | 118,750원 | 109,250원 |
| 건강보험 | 3.595% | 89,870원 | 82,680원 |
| 장기요양보험 | 건강보험료 × 0.9448 ÷ 7.19 | 11,800원 | 10,860원 |
| 고용보험 | 0.9% | 22,500원 | 20,700원 |
| 합계 | 242,920원 | 223,490원 |
국민연금은 2026년에 4.75%예요. 같은 비율을 회사도 따로 냅니다. 장기요양보험은 월급이 아니라 건강보험료에 비율을 곱해서 나오니, 월급 × 0.9448% ÷ 2로 계산하면 10원쯤 어긋날 수 있어요. 내 월급으로 직접 맞춰 보고 싶다면 4대사회보험료 모의계산에 넣어 보세요.
4. 소득세와 지방소득세. 소득세는 간이세액표라는 정부 표에서 「비과세를 뺀 월급」과 「가족 수」로 칸을 찾아 뗍니다. 가족 수는 본인도 1명으로 세요. 연봉 3000, 가족 1명이면 식대가 없을 때 35,600원, 식대 20만원이 비과세일 때 29,160원이에요. 지방소득세는 그 소득세의 10%라서 3,560원, 2,910원이 붙습니다.
간이세액표 금액은 본인이 회사에 신청하면 120%나 80%로 바꿔 뗄 수 있어요. 80%로 하면 매달 조금 더 받는 대신 연말정산 때 더 낼 수 있고, 120%는 그 반대입니다. 신청서를 낸 뒤 월급부터 바뀌어요.
5. 공제 합계와 실지급액. 마지막으로 빠진 돈의 합계와 통장에 들어온 금액이 맞는지 봅니다. 연봉 3000, 식대 없음, 감면 없음이면 공제 합계 282,080원, 실지급액 2,217,920원이에요. 통장 금액과 명세서의 실지급액이 다르면 바로 급여 담당자에게 물어보세요.
혹시 회사가 명세서를 아예 주지 않는다면, 고용노동부의 임금명세서 만들기 화면을 보여 드리며 요청해 볼 수 있어요. 무료로 바로 만들 수 있는 도구입니다.
첫 달 명세서에 4대보험이 비어 있다면
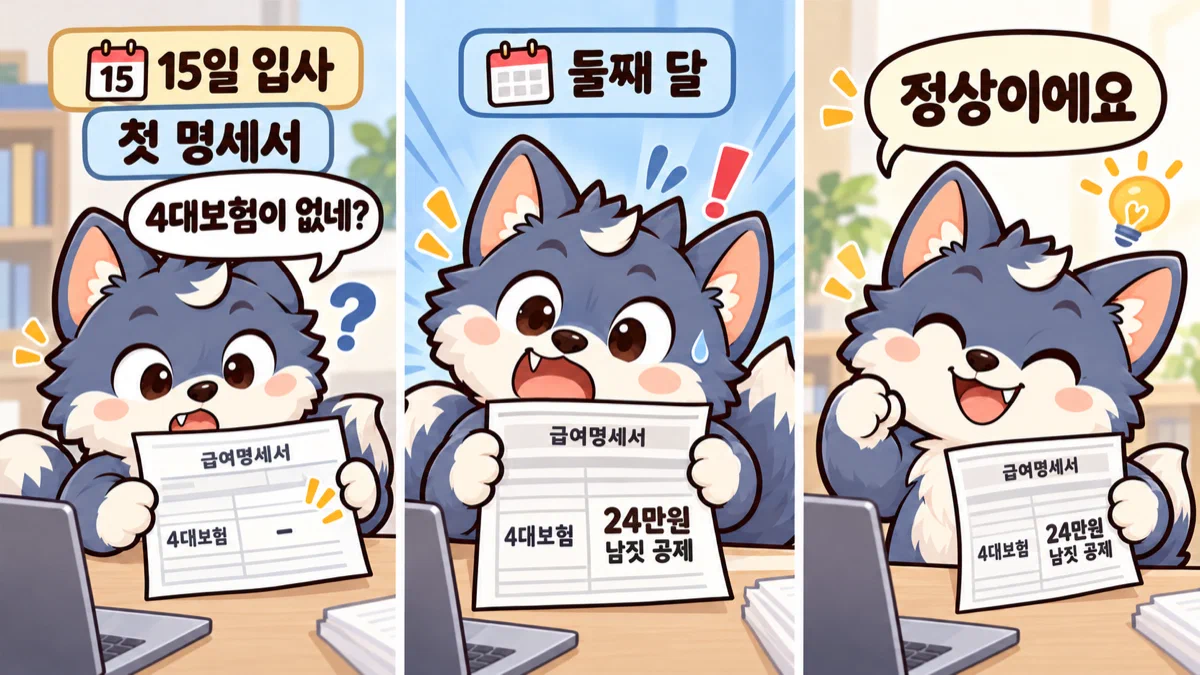
입사일이 1일이 아니었다면 정상일 수 있어요. 건강보험과 고용보험은 자격을 얻은 날이 속한 달의 다음 달부터 보험료를 뗍니다. 국민연금도 원칙은 다음 달부터지만, 본인이 원하면 입사한 달부터 낼 수 있어요. 1일에 입사했다면 세 보험 모두 그 달부터 빠집니다.
그래서 15일에 입사한 사람은 첫 명세서에 4대보험이 없거나 일부만 있다가, 둘째 달부터 24만원 남짓이 한꺼번에 빠지는 걸 보게 돼요. 둘째 달 실수령이 줄었다고 놀랄 필요는 없습니다. 소득세는 4대보험과 따로, 첫 달 받은 급여 기준으로 간이세액표대로 떼요.
월 중간에 입사했을 때 첫 달 월급을 며칠 치로 나눠 주는지는 회사 취업규칙과 근로계약을 따릅니다. 첫 월급이 250만원보다 적게 찍혔다면 급여 담당자에게 계산 기준을 물어보고, 납득이 안 되면 고용노동부 고객상담센터 1350에 「월급제 근로자가 월 중간에 입사했을 때 첫 달 임금 계산 기준」을 물어보세요.
감면을 신청했는데 첫 달 세금이 그대로라면
중소기업 청년 감면은 회사에 「중소기업 취업자 소득세 감면신청서」를 내야 시작됩니다. 기한은 입사한 달의 다음 달 말일까지예요. 회사는 신청서를 받은 다음 달부터 줄어든 세금으로 떼니, 첫 달이나 둘째 달 명세서에는 감면 전 소득세 35,600원이 그대로 찍힐 수 있습니다.
그 사이 더 낸 세금은 연말정산에서 입사일부터 따져 돌려받아요. 기한을 넘겨 신청서를 내도 입사일부터 감면이 적용됩니다. 그러니 첫 달 세금이 그대로라고 손해 본 건 아니고, 신청서를 냈는지만 확인하면 돼요.
감면은 현행법상 2026년 12월 31일까지 취업한 사람이 대상입니다. 올해 안에 입사했다면 지금 법으로 받을 수 있어요.
주의
2027년 1월 이후 입사 예정이라면 아직 감면을 받는다고 생각하고 월급을 계산하지 마세요. 정부는 취업 기한을 2029년 12월 31일까지 늘리는 개정안을 9월 국무회의에서 확정해 국회에 냈지만, 법이 바뀌어야 적용됩니다. 국회 처리 결과는 국세청 126이나 입사할 회사 급여 담당자에게 확인하세요.
수습 3개월 동안 90%만 받으면
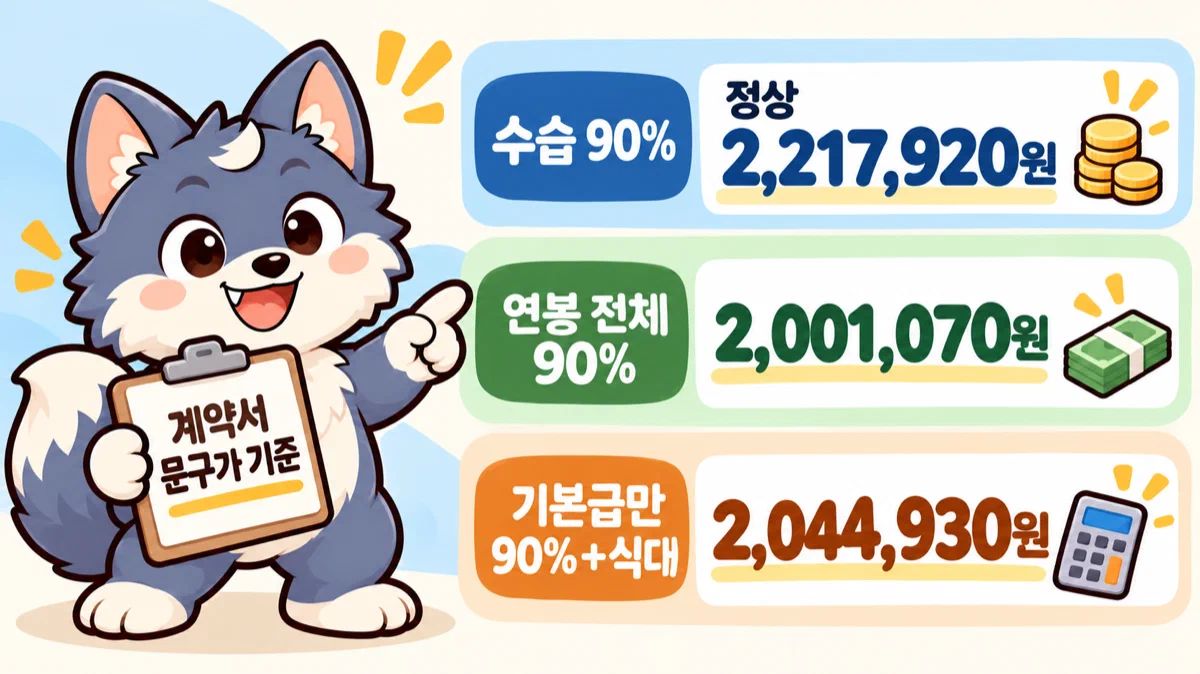
연봉 3000 회사가 수습 기간에 90%를 준다면, 식대 없는 경우 세전은 225만원이고 손에 쥐는 돈은 2,001,070원이에요. 세전은 25만원 줄지만 4대보험과 세금도 같이 줄어서 실수령은 216,850원 줄어듭니다.
| 수습 급여 방식 | 세전 | 월 실수령 |
|---|---|---|
| 정상 급여, 식대 없음 (비교용) | 2,500,000원 | 2,217,920원 |
| 연봉 전체 90%, 식대 없음 | 2,250,000원 | 2,001,070원 |
| 연봉 전체 90%, 식대 없음, 감면 받음 | 2,250,000원 | 2,028,360원 |
| 기본급만 90% + 식대 20만원은 그대로(비과세) | 2,270,000원 | 2,044,930원 |
같은 「수습 90%」라도 식대까지 깎는지, 기본급만 깎는지에 따라 금액이 달라져요. 근로계약서에 수습 기간과 그동안의 급여가 어떻게 적혀 있는지 먼저 보세요. 수습 급여를 얼마로 할지는 최저임금법이 정하는 게 아니라 계약으로 정하는 부분이라, 계약서 문구가 기준이 됩니다.
연봉 3000의 수습 90%는 최저임금보다 높아서 문제 될 일이 없어요. 2026년 최저임금은 시급 10,320원, 주 40시간 기준 월 2,156,880원이고, 수습 225만원은 이보다 많습니다.
연봉이 더 낮은 회사라면 따져 볼 게 있어요. 수습이라고 최저임금보다 덜 줄 수 있는 건 세 가지를 모두 채울 때뿐입니다. 1년 이상 일하기로 계약했고, 수습 시작일부터 3개월 이내이며, 단순노무 업무로 고시된 직종이 아니어야 해요. 이때도 최저시급의 90%인 9,288원 아래로는 못 내려갑니다. 내 일이 깎을 수 없는 단순노무 직종에 들어가는지는 고용노동부 1350에 물어보세요. 최저임금보다 적게 주기로 한 약정은 그 부분이 무효예요.
수습 3개월이 낀 첫해는 월 실수령 합계가 25,964,490원으로, 수습이 없는 해보다 650,550원 적습니다(식대 없음, 감면 없음 기준).
내년 2월, 몇만 원을 더 낼 수도 있어요
간이세액표는 보험료·의료비 같은 특별공제 일부를 미리 받은 것으로 보고 세금을 조금 덜 뗍니다. 그래서 신용카드·월세·연금저축 같은 다른 공제가 하나도 없는 1인 가구라면 연말정산에서 세금을 더 낼 수 있어요.
연봉 3000, 식대 없음, 감면 없음, 다른 공제 없음으로 계산하면 1년 세금(결정세액)은 501,860원인데 매달 뗀 소득세는 합쳐서 427,200원이에요. 2월 월급에서 소득세 74,660원과 지방소득세가 더 빠질 수 있다는 뜻입니다. 식대 20만원이 비과세면 더 낼 소득세가 29,978원으로 줄어요.
체크카드·신용카드 사용액이나 월세처럼 공제받을 게 있다면 이 금액은 줄거나 돌려받는 쪽으로 바뀝니다. 2월이 부담스럽다면 1월 연말정산 때 빠뜨린 공제가 없는지 먼저 챙기세요.
첫 월급 받는 날 할 일
- 명세서 합계가 연봉 ÷ 12(퇴직금 포함 계약이면 ÷ 13)와 맞는지 본다
- 식대가 비과세로 따로 적혀 있는지 본다 — 있으면 ②, 없으면 ①이 기준이다
- 4대보험 네 줄이 위 표와 비슷한지, 첫 달에 비어 있다면 입사일이 1일이었는지 본다
- 중소기업에 다니는 만 34세 이하라면 감면신청서를 냈는지 회사에 확인한다 — 입사한 달의 다음 달 말일까지다
- 수습 중이라면 근로계약서의 수습 급여 문구와 명세서 금액이 맞는지 본다
이 다섯 가지가 맞으면 첫 월급은 제대로 받은 거예요. 맞지 않는 곳이 있으면 그 줄만 들고 급여 담당자에게 물어보면 됩니다.
참고: 국가법령정보센터 소득세법 시행령 [별표 2] 근로소득 간이세액표 · 4대사회보험 정보연계센터 4대사회보험료 모의계산 · 국민연금법 · 국민건강보험법 · 고용보험료징수법 · 소득세법 · 조세특례제한법·같은 법 시행령 · 국세청 중소기업 취업자 소득세 감면 안내·국세상담센터 Q&A · 재정경제부 「2026년 세제개편안」 · 근로기준법·같은 법 시행령 · 고용노동부 임금명세서 안내 · 최저임금법·같은 법 시행령 · 최저임금위원회 연도별 최저임금 결정현황 · 대법원 2007다90760 전원합의체 판결