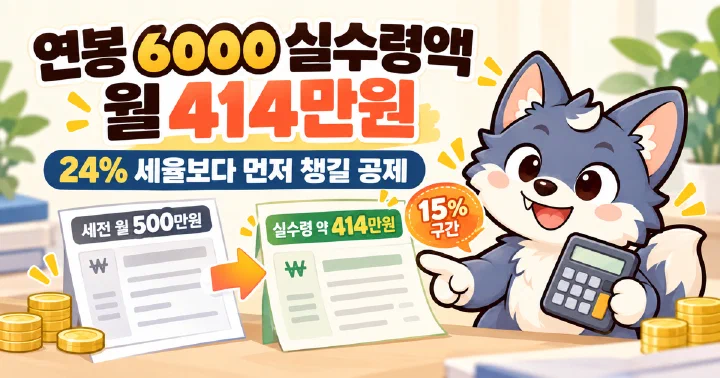
연봉 6000 실수령액 월 414만원, 24% 세율보다 먼저 챙길 공제
📌 2026년 10월 30일 기준
연봉이 5000에서 6000으로 올랐는데 통장에 찍히는 돈은 생각보다 덜 늘었다면, 계산이 틀린 게 아니에요. 세전 월급은 83만원 넘게 늘었지만 4대보험과 소득세가 함께 커지기 때문입니다.
먼저 결론부터 말하면, **연봉 6000의 월 실수령액은 본인 1명 기준 4,145,120원(약 414만원)**이에요. 연봉 안에 식대 20만원이 비과세로 들어 있으면 4,195,410원(약 419만원)으로 조금 늘어납니다. 연봉 5000과 비교하면 한 달에 약 62만원이 더 들어와요.
세율 걱정도 덜어도 됩니다. 연봉 6000은 공제를 하나도 안 받아도 소득세 15% 구간이에요. 24% 세율은 본인 1명 기준 연봉 약 7,182만원부터 붙습니다. 그 대신 연봉 6000부터는 연금저축·월세 공제율이 한 단계 낮아져서, 남은 공제를 얼마나 챙기느냐가 손에 남는 돈을 바꿉니다.
아래 금액은 2026년 법령 요율과 근로소득 간이세액표로 연봉을 12개월에 똑같이 나눴을 때 계산한 값이에요. 상여를 따로 주는 회사라면 달마다 금액이 달라지니 급여명세서와 함께 보세요.
연봉 6000이면 매달 얼마를 떼고 얼마가 남나
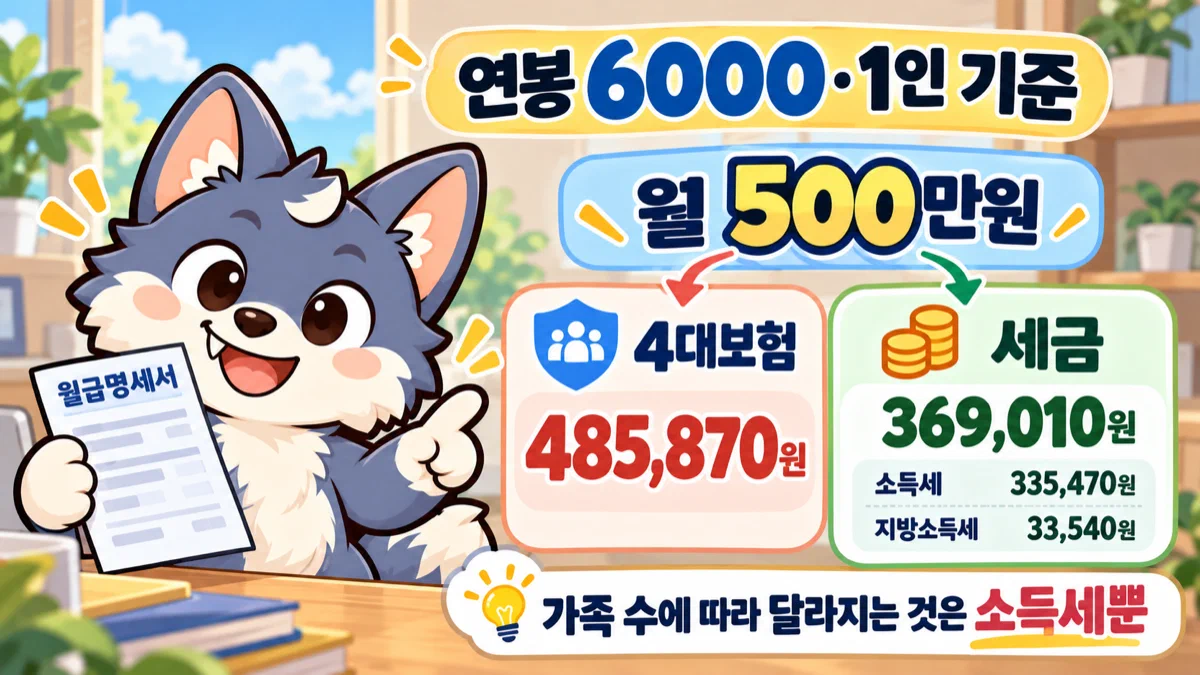
세전 월급 500만원에서 빠지는 돈은 본인 1명, 식대 없음 기준으로 한 달 854,880원이에요. 4대보험이 485,870원, 소득세와 지방소득세가 369,010원입니다.
4대보험은 국민연금 237,500원, 건강보험 179,750원, 장기요양보험 23,620원, 고용보험 45,000원이에요. 2026년 근로자 부담률은 국민연금 4.75%, 건강보험 3.595%, 고용보험 0.9%입니다. 월 500만원은 국민연금 상한(월 659만원)보다 낮아서 그대로 4.75%가 붙어요. 내 월급으로 직접 계산해 보고 싶다면 4대사회보험 정보연계센터 모의계산에서 넣어 볼 수 있습니다.
소득세는 335,470원, 지방소득세는 그 10%인 33,540원이에요. 4대보험은 가족 수와 상관없이 똑같고, 가족 수에 따라 달라지는 것은 소득세뿐입니다.
가족이 있으면 소득세가 줄어 실수령액이 조금 늘어납니다.
| 가족 (본인 포함) | 식대 없음 | 식대 20만원 비과세 |
|---|---|---|
| 본인 1명 | 4,145,120원 | 4,195,410원 |
| 외벌이 2명 (소득 없는 배우자) | 4,176,750원 | 4,226,880원 |
| 외벌이 3명 (자녀 7세 이하) | 4,252,500원 | 4,300,320원 |
| 외벌이 3명 (자녀 8~20세) | 4,275,410원 | 4,323,230원 |
| 외벌이 4명 (자녀 8~20세 2명) | 4,323,540원 | 4,371,360원 |
| 맞벌이, 자녀 8~20세 1명을 본인이 공제 | 4,199,670원 | 4,249,800원 |
식대 20만원이 비과세로 빠지면 1명 기준 한 달에 50,290원이 더 남아요. 4대보험이 19,440원, 소득세와 지방소득세가 30,850원 줄어든 덕분입니다. 연봉 계약서에 식대가 따로 적혀 있는지 한 번 보세요.
연봉 5000에서 6000으로 오르면 손에 얼마나 더 남나
세전 월급은 833,333원 늘지만 실수령액은 622,353원 늘어요. 늘어난 월급의 약 75%가 남는 셈입니다(본인 1명, 식대 없음 기준).
| 매달 떼는 돈 (본인 1명·식대 없음, 월) | 연봉 5000 | 연봉 6000 | 늘어난 금액 |
|---|---|---|---|
| 국민연금 | 197,880원 | 237,500원 | +39,620원 |
| 건강보험 | 149,790원 | 179,750원 | +29,960원 |
| 장기요양보험 | 19,680원 | 23,620원 | +3,940원 |
| 고용보험 | 37,500원 | 45,000원 | +7,500원 |
| 소득세 | 217,320원 | 335,470원 | +118,150원 |
| 지방소득세 | 21,730원 | 33,540원 | +11,810원 |
| 월 실수령액 | 3,522,767원 | 4,145,120원 | +622,353원 |
가장 크게 늘어난 것은 소득세예요. 월급은 20% 올랐는데 매달 떼는 소득세는 54% 늘었습니다. 식대 20만원 비과세가 있는 경우에도 3,571,577원에서 4,195,410원으로 623,833원 늘어 거의 같아요.
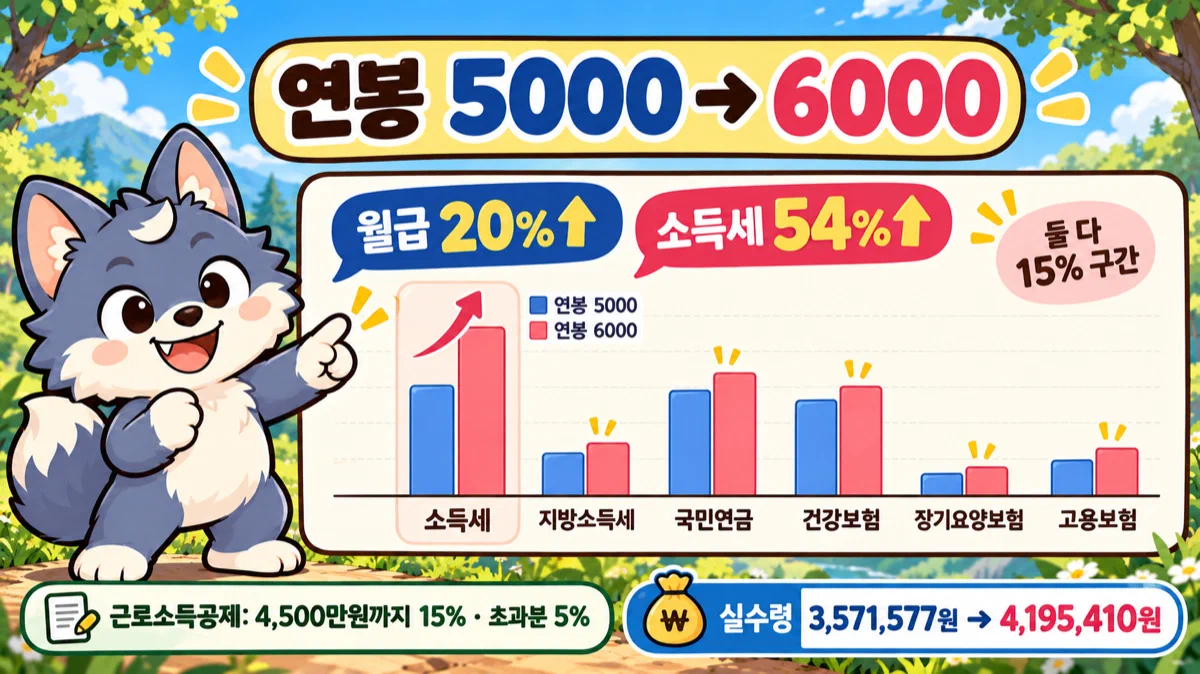
세율이 올라서가 아니에요. 연봉 5000과 6000은 둘 다 15% 구간입니다. 소득세가 빠르게 느는 이유는 근로소득공제에 있어요. 총급여 4,500만원까지는 늘어난 돈의 15%를 공제해 주지만, 4,500만원을 넘는 부분은 5%만 공제해 줍니다. 그래서 늘어난 연봉 대부분에 15% 세율이 그대로 붙어요.
1년으로 보면 다른 공제가 없을 때 결정세액이 2,788,770원에서 4,067,934원으로 1,279,164원 늘어납니다. 지방소득세까지 더하면 약 141만원이에요. 연봉 1,000만원이 오르면 4대보험과 세금을 빼고 약 762만원이 남는다고 보면 됩니다.
연봉 6000은 24% 구간일까 — 아니에요
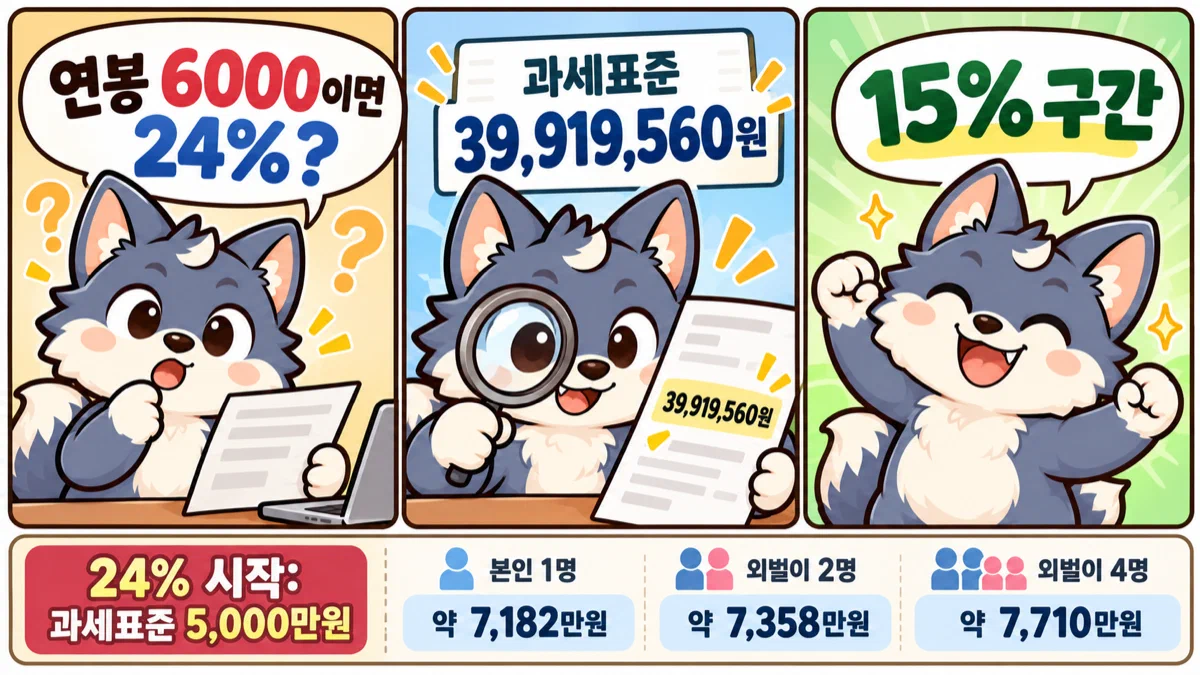
연봉 6000이면 세율 24%를 낸다고 생각하기 쉬운데, 세율은 연봉이 아니라 과세표준에 붙어요. 과세표준은 연봉에서 근로소득공제, 기본공제, 국민연금·건강보험료 같은 공제를 뺀 금액입니다.
연봉 6000, 본인 1명, 다른 공제가 하나도 없을 때 과세표준은 39,919,560원이에요. 2026년 세율표에서 1,400만원 초과~5,000만원 이하라 15%가 붙습니다. 외벌이 2명이면 38,419,560원, 외벌이 4명이면 35,419,560원으로 더 내려가요.
| 과세표준 | 세율 |
|---|---|
| 1,400만원 이하 | 6% |
| 1,400만원 초과~5,000만원 이하 | 15% |
| 5,000만원 초과~8,800만원 이하 | 24% |
| 8,800만원 초과~1억5천만원 이하 | 35% |
과세표준이 5,000만원에 닿아 24%가 시작되는 연봉은 다른 공제가 없을 때 본인 1명 약 7,182만원, 외벌이 2명 약 7,358만원, 외벌이 4명 약 7,710만원이에요. 카드·연금저축 같은 공제를 받으면 이 선은 더 올라갑니다.
그렇다고 연봉 6000 근처에서 아무 선도 없는 건 아니에요. 세율은 그대로여도 공제 기준이 총급여에 따라 바뀝니다.
- 총급여 5,500만원 초과: 연금저축·IRP(개인형 퇴직연금) 세액공제율이 15%에서 12%로, 월세 세액공제율이 17%에서 15%로 내려가요. 연봉 6000은 이미 낮은 쪽입니다
- 총급여 7,000만원 초과: 신용카드 공제 기본 한도가 300만원에서 250만원으로 줄고, 도서·공연·체육시설 30% 공제와 주택청약 소득공제를 못 받아요. 근로소득세액공제도 66만원에서 줄기 시작합니다
- 총급여 8,000만원 초과: 월세 세액공제를 받을 수 없어요
지금 연봉에서 100만원을 더 받으면 소득세와 지방소득세를 합쳐 약 16.5%가 붙어요. 4대보험까지 빼면 약 76만원이 남습니다.
공제를 챙기면 세금이 얼마나 줄어드나
연봉 6000, 본인 1명 기준으로 공제 하나씩만 더했을 때 줄어드는 세금이에요. 지방소득세까지 더한 금액입니다.
| 공제 | 이렇게 하면 | 줄어드는 세금 |
|---|---|---|
| 월세 세액공제 | 무주택 세대주가 월세 연 1,000만원 (15%) | 약 165만원 |
| 연금저축 + IRP | 합쳐서 연 900만원 납입 (12%) | 약 118만8천원 |
| 신용카드 등 소득공제 | 기본 한도 300만원을 채움 | 약 49만5천원 |
| 의료비 세액공제 | 의료비 380만원 지출 (180만원 넘는 부분의 15%) | 약 33만원 |
| 주택청약 소득공제 | 무주택 세대주가 연 300만원 납입 (40% 공제) | 약 19만8천원 |
| 카드 + 청약 + 연금저축·IRP | 위 셋을 함께 | 약 188만1천원 |
공제를 하나도 안 받는 1인 직장인은 2월 연말정산에서 소득세를 약 4만원 더 내는 계산이 나와요. 여기에 연금저축과 IRP 900만원만 채워도 소득세 기준 약 104만원을 돌려받는 쪽으로 바뀝니다.
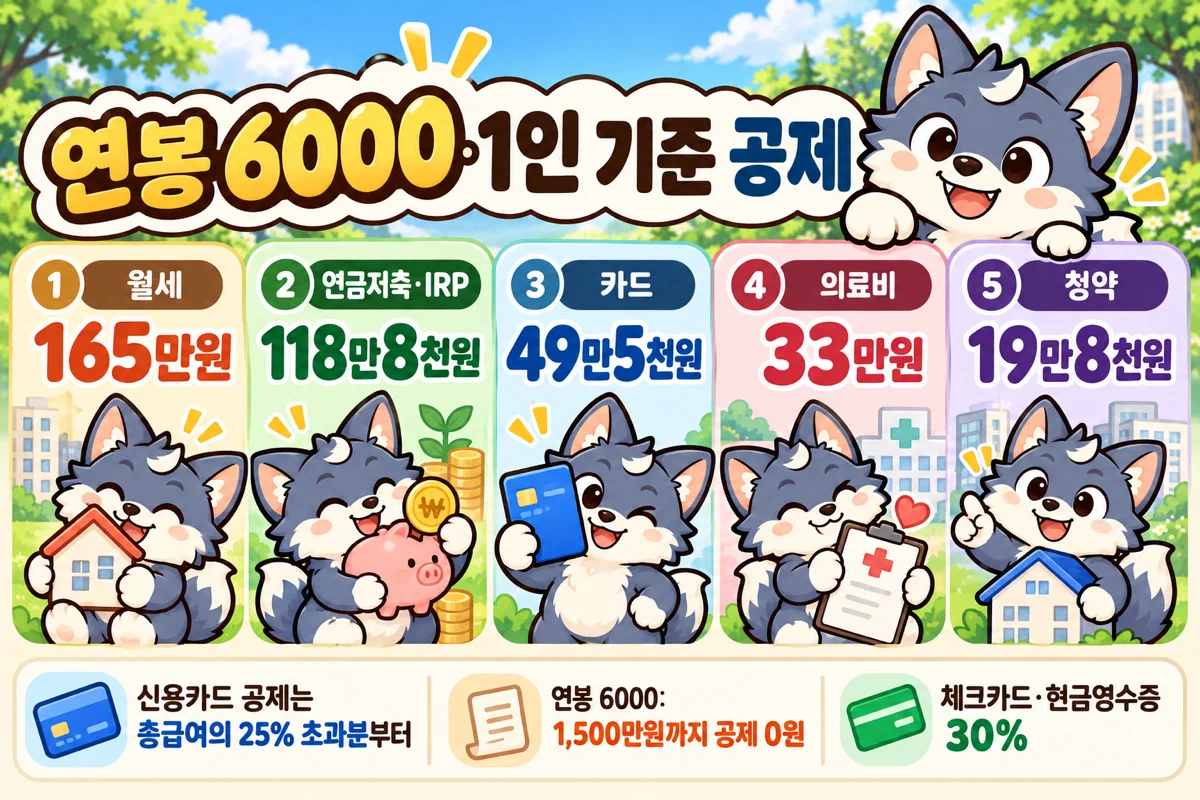
신용카드는 총급여의 25%를 넘게 쓴 돈부터 공제돼요. 연봉 6000이면 1,500만원까지는 공제가 0원입니다. 그 뒤로는 신용카드 15%, 체크카드·현금영수증 30%, 전통시장·대중교통 40%를 공제해요. 체크카드로만 한도를 채우면 1년에 2,500만원, 신용카드로만 채우면 3,500만원을 써야 합니다. 그래서 1,500만원을 넘긴 뒤에는 체크카드나 현금영수증으로 바꾸는 편이 유리해요.
연금저축은 연 600만원까지, IRP와 합쳐 900만원까지 세액공제를 받아요. 연봉 5000이었다면 900만원 납입에 15%가 적용돼 135만원이 줄었을 텐데, 연봉 6000은 12%라 108만원(소득세 기준)이에요. 월세도 1,000만원 기준 170만원에서 150만원으로 줄어듭니다. 공제율이 낮아진 만큼 한도를 채우느냐가 더 중요해졌어요.
의료비는 총급여의 3%, 연봉 6000이면 180만원을 넘게 쓴 금액부터 15%를 공제해요. 부양가족 의료비는 나이·소득과 상관없이 넣을 수 있습니다.
올해만 받을 수 있는 것도 있어요. 혼인세액공제 50만원은 2026년 12월 31일까지 혼인신고를 해야 받을 수 있습니다. 대중교통 사용분 40% 공제도 올해 연말정산에는 그대로 적용돼요.
가족이 있으면 2월에 더 낼 수 있어요
외벌이 3~4명 가구가 공제 서류를 거의 내지 않으면 2월에 소득세를 약 76만원, 지방소득세까지 약 84만원 더 낼 수 있어요. 매달 떼는 세금표(간이세액표)가 가족이 3명 이상이면 연봉 6000 기준 880만원어치 특별공제를 이미 받은 것으로 보고 세금을 덜 떼기 때문입니다. 1명은 이 몫이 400만원이라 차이가 작아요.
그래서 가족이 있는 집일수록 카드·의료비·교육비 영수증을 빠짐없이 챙겨야 합니다. 2월에 큰돈을 한꺼번에 내는 게 부담스럽다면, 회사에 「소득세 원천징수세액 조정신청서」를 내 매달 떼는 세금을 120%로 올릴 수 있어요. 낸 날 이후 월급부터 적용됩니다.
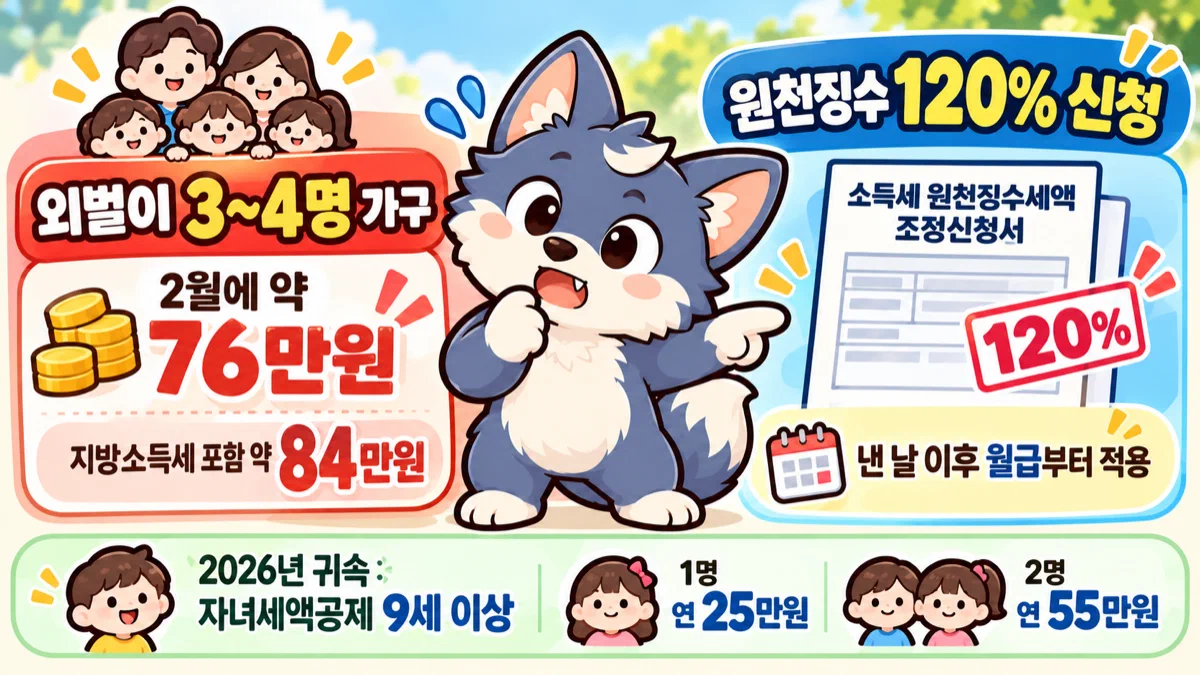
자녀세액공제는 2026년 귀속부터 9세 이상 자녀가 대상이에요. 1명이면 연 25만원, 2명이면 55만원입니다. 그런데 매달 떼는 세금표는 8세 이상 자녀부터 세금을 덜 떼요. 올해 8세 자녀가 있으면 매달 덜 낸 몫을 2월에 다시 낼 수 있습니다. 올해 9세가 된 2017년생 자녀는 법에 따로 정한 문구가 있어서, 자녀세액공제를 받는지 회사 연말정산 전에 국세청 126 상담에 물어보세요.
맞벌이라면 누가 무엇을 공제받을지 나누는 게 중요해요. 국세청 안내에 따르면 부양가족 기본공제는 급여가 많아 세율이 높은 쪽이 받는 게 유리하고, 의료비와 카드는 급여가 적은 쪽이 쓰고 공제받으면 문턱이 낮아 유리할 수 있어요. 다만 자녀를 두 사람이 모두 공제받으면 안 되고, 각자 쓴 카드를 한 사람에게 몰아 공제받을 수도 없습니다. 홈택스 「편리한연말정산 → 맞벌이 근로자 절세 안내」에서 배분을 바꿔 가며 부부 세금 합계를 비교해 볼 수 있어요.
부모님이나 배우자를 부양가족으로 올릴 때 올해 기준은 소득금액 100만원 이하예요. 근로소득만 있으면 총급여 500만원 이하입니다. 소득요건을 300만원(총급여 750만원)으로 올리는 내용은 2027년부터 적용하려는 정부 세제개편안이라, 2027년 초에 하는 올해 연말정산에는 쓰지 않아요.
연말까지 해 둘 일
연봉 6000이라면 12월 31일 전에 이 순서로 보면 됩니다.
- 연금저축·IRP 납입액을 보고, 여유가 있으면 900만원 한도 안에서 채우기
- 카드 사용액이 1,500만원을 넘었는지 보고, 넘었다면 남은 기간은 체크카드·현금영수증으로 쓰기
- 무주택 세대주라면 월세 계약서와 이체 내역, 주택청약 납입액 챙겨 두기
- 결혼을 앞두고 있다면 혼인신고 날짜가 올해 안인지 보기
- 가족이 많은 외벌이라면 2월 추가 납부에 대비해 영수증을 모으거나 120% 원천징수를 고려하기
올해 연말정산 미리보기가 열리는 날짜는 국세청 홈택스 공지나 126 상담에서 확인하세요. 미리보기에서 1~9월 카드 사용액을 보고 남은 석 달 지출을 정하면, 위 금액을 내 상황에 맞춰 다시 계산해 볼 수 있어요.
참고: 국가법령정보센터 소득세법 · 소득세법 시행령 「근로소득 간이세액표」 · 조세특례제한법 · 국민연금법 · 국민건강보험법 시행령 · 4대사회보험 정보연계센터 「4대사회보험료 모의계산」 · 국세청 「2025년 귀속 근로자를 위한 연말정산 안내」 · 재정경제부 「2026년 세제개편안」