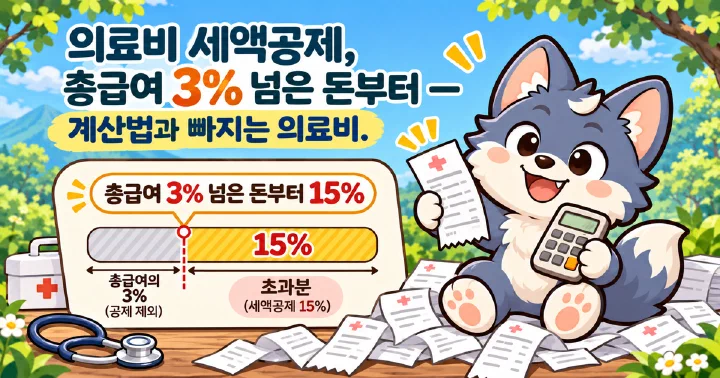
의료비 세액공제, 총급여 3% 넘은 돈부터 — 계산법과 빠지는 의료비
총급여 3%를 넘긴 의료비부터 15% 공제. 총급여 5천만 원이면 150만 원이 문턱이에요.
총급여 3%를 넘긴 의료비부터 15% 공제. 총급여 5천만 원이면 150만 원이 문턱이에요.
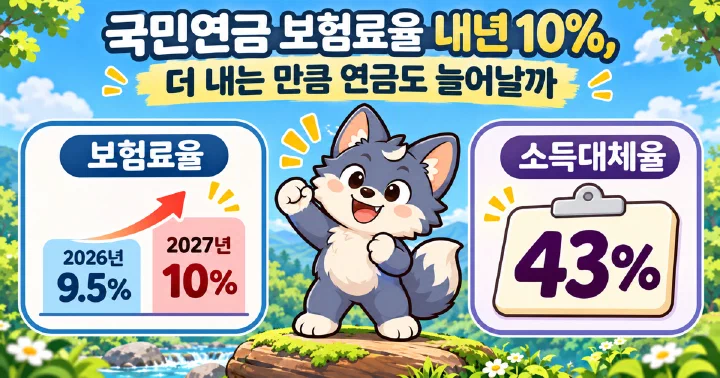
내년 보험료율 10%, 직장인 본인 5%. 상한 659만 원, 연금은 2026년 이후 가입분만 43%.
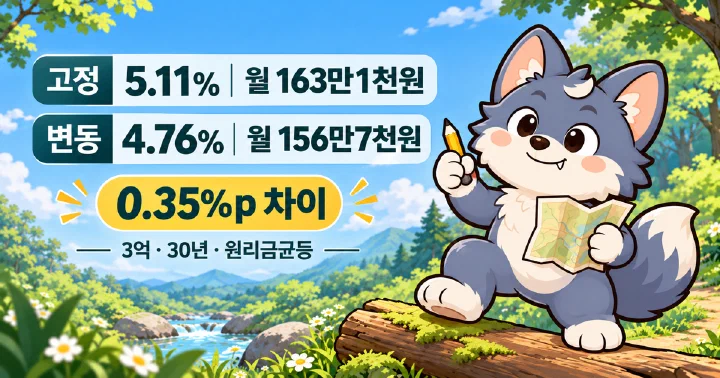
3억 30년이면 변동이 월 6만4천원 싸요. 대신 0.35%p만 올라도 고정이 유리해져요.
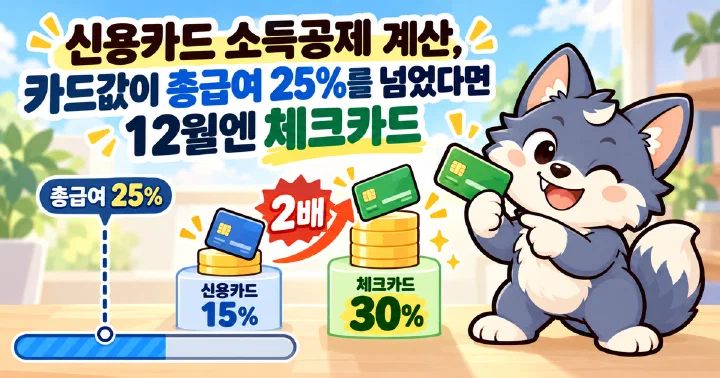
신용카드로 총급여 25%를 넘겼다면 12월엔 체크카드, 공제율이 15%에서 30%로 2배예요.
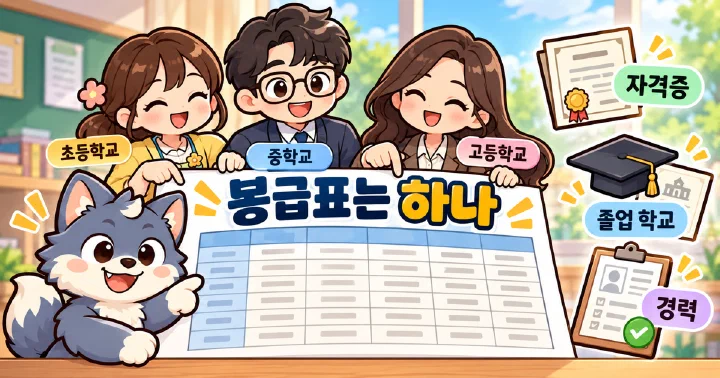
초·중·고 봉급표는 하나, 호봉은 자격증·졸업 학교·경력으로 정해져요. 사범대 정교사 2급은 9호봉부터.
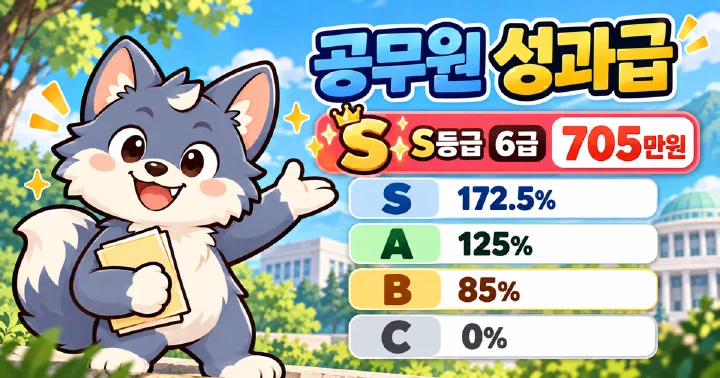
S등급 6급 705만원, C등급은 0원. 공무원 성과급 등급별 금액과 들어오는 달
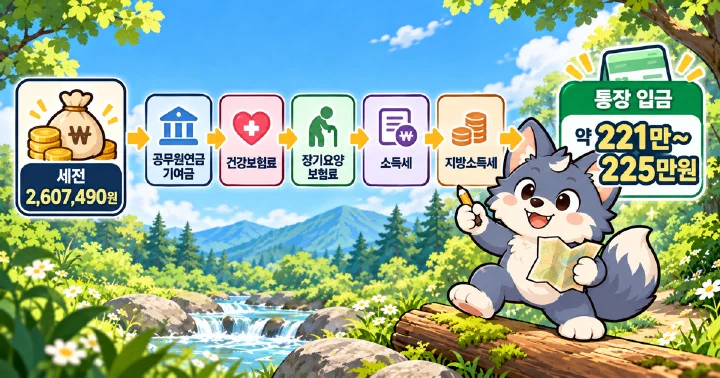
9급 1호봉 통장엔 약 221만225만원. 세전 260만원에서 공제 36만39만원이 빠져요.
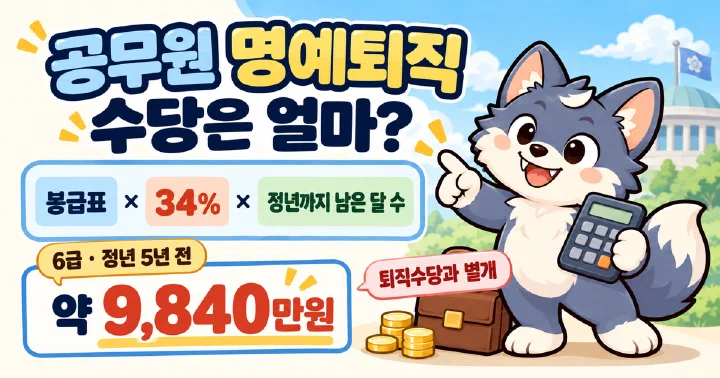
정년 5년 남은 6급이면 약 9,840만원. 퇴직수당과 별개로 받고, 예산 안에서 대상자를 골라요.
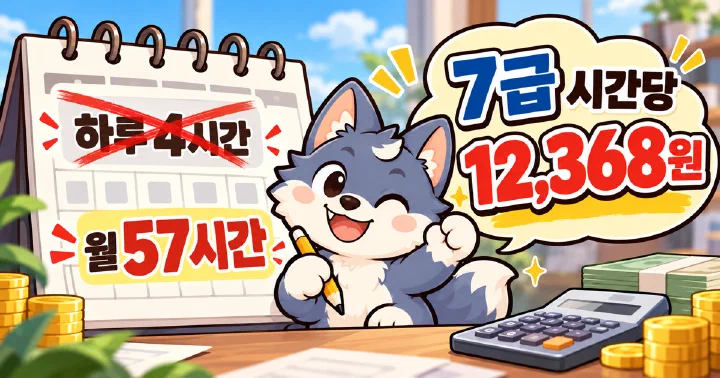
하루 4시간 상한 폐지, 월 57시간은 그대로예요. 7급은 시간당 12,368원이에요.
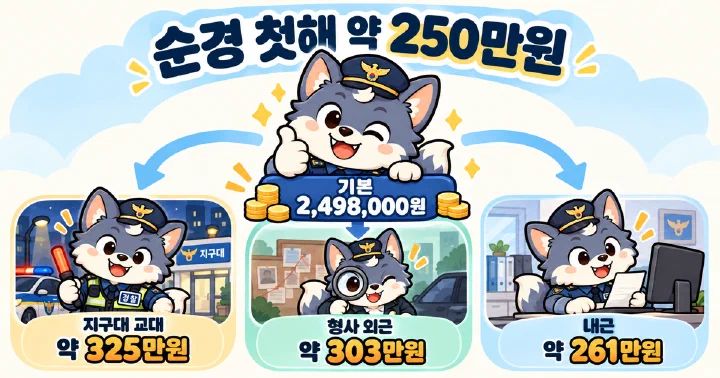
순경 첫해 매달 249만8천원부터, 지구대·형사·내근에 따라 붙는 수당이 달라요.
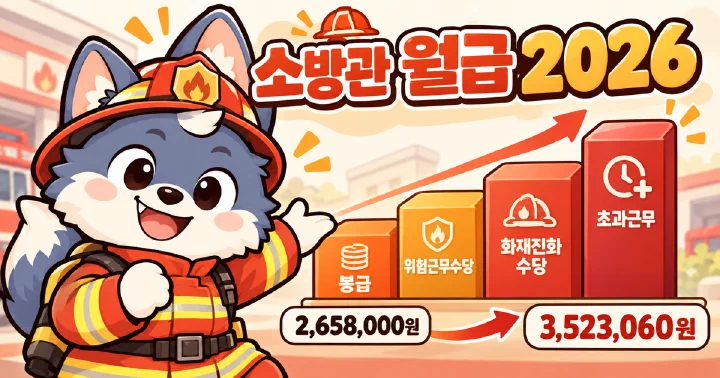
소방사 1호봉 현장대원 고정분 월 265만원. 위험·화재진화 수당이 16만원을 더해요.
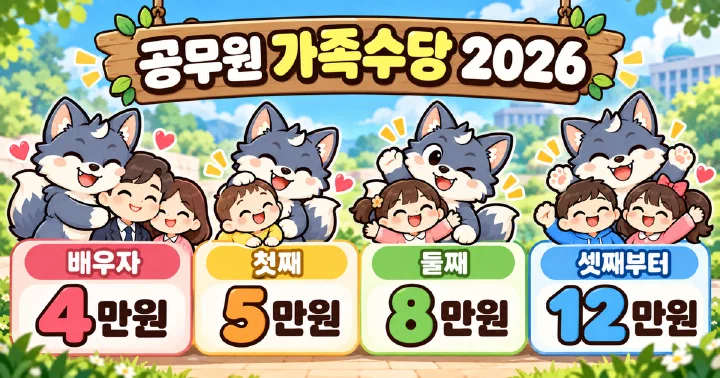
배우자 4만원, 자녀 5만·8만·12만원. 신고서를 내야 나오고 늦어도 3년치까지 소급돼요.